السياسات المحاسبية: مفهومها وأهميتها في المنشآت
قد تبدو القوائم المالية صحيحة، بينما تخفي وراءها مشكلة أخطر: اختلاف الطريقة التي سُجلت بها العمليات.
قد تستخدم شركتان نفس حجم المبيعات والأصول والمخزون، ثم تظهر نتائج مالية مختلفة بسبب اختلاف السياسات المحاسبية المطبقة.
المشكلة لا تبدأ عند إعداد القوائم المالية.
تبدأ قبل ذلك بكثير، عندما تقرر المنشأة كيف تعترف بالإيرادات، وتقيس المخزون، وتحسب الإهلاك، وتعالج بعض التكاليف.
لذلك، فإن السياسة المحاسبية ليست إجراءً يخص المحاسب وحده.
إنها قرار يؤثر في التقارير المالية، وتحليل الربحية، والضرائب، والميزانيات، ومؤشرات الأداء، وحتى القرارات الاستثمارية.
إذا كنت صاحب شركة أو مديرًا ماليًا، فأنت لا تحتاج إلى معرفة القيود المحاسبية فقط.
تحتاج إلى معرفة لماذا اختيرت السياسة، ومتى تتغير، وكيف تؤثر في قراءة أرقام الشركة.
الإجابة السريعة
السياسات المحاسبية هي المبادئ والقواعد والأساليب التي تستخدمها المنشأة في تسجيل وقياس وعرض معاملاتها وإعداد قوائمها المالية. تحدد هذه السياسات كيفية معالجة عناصر مثل الإيرادات والمخزون والأصول والإهلاك. أهميتها أنها توحّد المعالجة المحاسبية، وتحسن قابلية مقارنة النتائج، وتدعم دقة التقارير والقرارات المالية. ويجب اختيارها وتغييرها وفق المعايير المحاسبية المطبقة، مع الإفصاح عن التغييرات الجوهرية وآثارها.
جدول محتويات
ما المقصود بالسياسات المحاسبية؟
لماذا تحتاج المنشأة إلى سياسات محاسبية واضحة؟
ما أهم مكونات السياسات المحاسبية؟
أمثلة عملية على السياسات المحاسبية
الفرق بين السياسة المحاسبية والتقدير المحاسبي والخطأ
متى يجوز تغيير السياسة المحاسبية؟
كيف تؤثر السياسات المحاسبية في القوائم المالية؟
السياسات المحاسبية حسب نوع النشاط
كيف تساعد أنظمة ERP في تطبيق السياسات المحاسبية؟
أخطاء شائعة في إدارة السياسات المحاسبية
أفضل الممارسات لبناء دليل سياسات محاسبية
جدول مؤشرات رقابية للسياسات المحاسبية
أسئلة شائعة
الخلاصة
ما المقصود بالسياسات المحاسبية؟
الإجابة السريعة
السياسات المحاسبية هي القواعد والمبادئ والأساليب التي تعتمدها المنشأة لمعالجة معاملاتها المالية وإعداد وعرض القوائم المالية.
التوصية العملية
لا تتعامل مع السياسة المحاسبية كتعليمات شفهية داخل قسم الحسابات.
وثّق كل سياسة مؤثرة في دليل واضح، وحدد نطاقها والمسؤول عنها وطريقة تطبيقها.
ما الذي تحدده السياسة المحاسبية؟
تحدد السياسة الطريقة التي ستتعامل بها المنشأة مع معاملة أو فئة من المعاملات.
ومن أمثلتها:
طريقة الاعتراف بالإيرادات.
طريقة قياس المخزون.
معالجة تكاليف معينة.
طريقة احتساب إهلاك الأصول.
أسلوب عرض بعض البنود المالية.
معالجة بعض المعاملات التي تتطلب حكمًا مهنيًا.
المهم هنا أن السياسة لا تعني اختيار الطريقة التي تجعل الأرباح تبدو أفضل.
يجب أن تكون المعالجة متوافقة مع الإطار والمعايير المحاسبية المطبقة.
لماذا لا يكفي أن يكون المحاسب خبيرًا؟
الاعتماد على خبرة شخص واحد يخلق خطرًا مؤسسيًا.
إذا غادر المحاسب، قد تتغير المعالجة من موظف إلى آخر.
وقد يحدث ذلك دون أن تدرك الإدارة أن المقارنة بين الفترات أصبحت أقل اتساقًا.
مثال عملي:
شركة توزيع لديها مخزون كبير وفروع متعددة.
إذا لم تكن سياسة تقييم المخزون موثقة، فقد يستخدم موظف طريقة مختلفة عند إدخال عمليات معينة.
النتيجة قد تظهر في تكلفة المبيعات، وقيمة المخزون، والهامش الإجمالي.
ملخص مفتاحي
السياسة المحاسبية هي قاعدة قرار، وليست مجرد قيد محاسبي.
سؤال شائع
هل السياسة المحاسبية تخص قسم الحسابات فقط؟
لا.
تؤثر السياسات في الإدارة المالية، والمخزون، والمبيعات، والمشتريات، والأصول، والتقارير الإدارية.
لماذا تحتاج المنشأة إلى سياسات محاسبية واضحة؟
الإجابة السريعة
لأن السياسة الواضحة تجعل المعالجة أكثر اتساقًا، وتساعد الإدارة على مقارنة النتائج، وتقلل القرارات الفردية والأخطاء.
التوصية العملية
اربط كل سياسة محاسبية بالعملية التشغيلية التي تنتج البيانات المرتبطة بها.
لا تضع السياسة في ملف منفصل عن النظام والعمليات.
الاتساق بين الفترات
إذا عالجت المنشأة المعاملة نفسها بطرق مختلفة، تصبح مقارنة النتائج أكثر صعوبة.
قد تبدو الأرباح ارتفعت أو انخفضت بسبب تغيير طريقة المعالجة.
وليس بسبب تغير حقيقي في النشاط.
تحسين جودة القرارات
صاحب القرار يعتمد على التقارير لمعرفة:
هل المبيعات تنمو؟
هل الربحية تتحسن؟
هل المخزون يتضخم؟
هل الأصول تُستخدم بكفاءة؟
هل المصروفات تحت السيطرة؟
إذا كانت طريقة تسجيل البيانات غير مستقرة، تصبح الإجابات أقل موثوقية.
دعم الرقابة الداخلية
السياسات تحدد ما يجب أن يحدث.
إجراءات الرقابة تحدد كيف نضمن حدوثه.
وهذا الفرق مهم.
فمثلًا، سياسة الاعتراف بالإيراد تحدد متى يُعترف بالإيراد.
أما الرقابة فتحدد من يراجع المستندات، ومن يعتمد العملية، وكيف تُكتشف الاستثناءات.
التأثير المالي
السياسة لا تغير النشاط الاقتصادي نفسه.
لكنها قد تؤثر في توقيت وطريقة ظهور أثر النشاط داخل القوائم المالية.
لذلك يجب على الإدارة فهم الفرق بين الأداء الاقتصادي وطريقة قياسه محاسبيًا.
نصيحة عمل:
إذا لم يستطع المدير المالي شرح أهم السياسات المؤثرة في الربح والمخزون والأصول خلال دقائق، فغالبًا تحتاج المنشأة إلى توثيق أفضل.
ملخص
السياسات المحاسبية الجيدة تجعل الأرقام أكثر قابلية للفهم والمقارنة والرقابة.
سؤال شائع
هل وجود برنامج محاسبي يغني عن السياسات المحاسبية؟
لا.
النظام ينفذ القواعد التي تحددها المنشأة.
إذا كانت القاعدة خاطئة، يمكن للنظام أن يكرر الخطأ بسرعة أكبر.
ما أهم مكونات السياسات المحاسبية؟
الإجابة السريعة
تتكون السياسة المحاسبية من قاعدة المعالجة، ونطاق التطبيق، ومصدرها المعياري، وطريقة التنفيذ، والضوابط، ومتطلبات التوثيق والإفصاح.
التوصية العملية
استخدم قالبًا موحدًا لكل سياسة بدل كتابة سياسات مختلفة بأساليب متباينة.
قالب عملي للسياسة المحاسبية
العنصر | ما يجب توثيقه |
|---|---|
اسم السياسة | وصف واضح ومحدد |
نطاق التطبيق | العمليات والحسابات المشمولة |
الأساس المحاسبي | المعيار أو الإطار المستخدم |
المعالجة | طريقة الاعتراف والقياس والعرض |
المستندات | المستندات المطلوبة |
المسؤول | القسم أو الشخص المسؤول |
الضوابط | إجراءات المراجعة والاعتماد |
الاستثناءات | الحالات الخاصة |
الإفصاح | المعلومات الواجب إظهارها |
تاريخ التطبيق | متى بدأ العمل بها |
تاريخ المراجعة | متى يعاد تقييمها |
هذا القالب يحول السياسة من معرفة شخصية إلى أصل مؤسسي.
أمثلة عملية على السياسات المحاسبية
سياسة الاعتراف بالإيرادات
الإيرادات من أكثر البنود تأثيرًا في قراءة الأداء.
لذلك يجب تحديد متى وكيف تعترف المنشأة بالإيراد وفق المعيار المطبق.
في شركة توزيع، قد ترتبط المعالجة بتسليم المنتجات وشروط العقد.
في شركة خدمات، قد تختلف المعالجة بسبب طبيعة تقديم الخدمة.
المهم هو تطبيق المعيار المناسب على طبيعة المعاملة.
سياسة المخزون
يحتاج مدير المالية إلى معرفة:
كيف يقاس المخزون؟
كيف تحدد تكلفة المخزون؟
كيف تعالج تكلفة الشراء؟
كيف تعالج تكاليف مرتبطة بإيصال المخزون؟
كيف تعالج الأصناف التالفة أو البطيئة الحركة؟
كيف تتم المطابقة بين المخزون الفعلي والدفاتر؟
في شركات التصنيع، يصبح الموضوع أكثر تعقيدًا.
فقد تحتاج المنشأة إلى التعامل مع المواد الخام، والإنتاج تحت التشغيل، والمنتجات التامة.
سياسة الإهلاك
الأصول الثابتة لا تبقى قيمتها المحاسبية ثابتة إلى الأبد.
لذلك تحتاج المنشأة إلى سياسة تحدد المعالجة المناسبة للإهلاك وفق الإطار المحاسبي المستخدم.
وتحتاج الإدارة أيضًا إلى فصل السياسة عن التقديرات المرتبطة بالعمر الإنتاجي والقيمة المتبقية.
سياسة المصروفات
ليس كل إنفاق يعالج بالطريقة نفسها.
قد تكون بعض النفقات مرتبطة بتشغيل الفترة.
وقد ترتبط نفقات أخرى بأصل أو مشروع أو منفعة تمتد إلى فترات مستقبلية.
لذلك تحتاج المنشأة إلى قواعد واضحة للتصنيف والقياس والتوثيق.
سياسة الذمم المدينة
يمكن أن تتضمن السياسة قواعد مرتبطة بتصنيف الأرصدة، والمتابعة، والتقييم، ومعالجة الخسائر الائتمانية وفق المعيار المطبق.
وهنا يظهر الترابط بين المحاسبة وCRM وإدارة التحصيل.
الفرق بين السياسة المحاسبية والتقدير المحاسبي والخطأ
الإجابة السريعة
السياسة تحدد المبدأ أو طريقة المعالجة، بينما التقدير يعتمد على معلومات وحكم مهني متاحين عند القياس. أما الخطأ فهو نتيجة إغفال أو سوء استخدام لمعلومات موثوقة كانت متاحة.
التوصية العملية
قبل تغيير أي معالجة، اسأل ثلاثة أسئلة:
هل تغيرت القاعدة؟ أم تغيرت المعلومات؟ أم اكتشفنا أن المعالجة السابقة كانت خاطئة؟
هذا السؤال البسيط يمنع كثيرًا من المعالجات غير الصحيحة.
جدول المقارنة
الحالة | معناها | طبيعة التغيير |
|---|---|---|
سياسة محاسبية | مبدأ أو قاعدة للمعالجة | تغيير في طريقة المحاسبة |
تقدير محاسبي | تقدير مبني على معلومات وحكم | تغير نتيجة معلومات جديدة |
خطأ محاسبي | إغفال أو معالجة غير صحيحة | تصحيح معالجة سابقة |
وفق IAS 8، هناك اختلاف مهم في طريقة معالجة هذه الحالات.
فالتغييرات في السياسات المحاسبية تكون، كقاعدة عامة، بأثر رجعي.
أما التغييرات في التقديرات المحاسبية فتُعالج بأثر مستقبلي.
وتُصحح الأخطاء الجوهرية للفترات السابقة بأثر رجعي، وفق متطلبات المعيار.
مثال عملي
لنفترض أن شركة لديها آلة صناعية.
إذا قررت الشركة تغيير الطريقة المحاسبية المستخدمة في معالجة بند معين، فهذا قد يمثل تغييرًا في السياسة.
لكن إذا تغير تقدير العمر الإنتاجي بسبب معلومات جديدة، فقد يكون ذلك تغييرًا في تقدير محاسبي.
أما إذا اكتشفت الشركة أنها تجاهلت معلومة موثوقة كانت متاحة عند إعداد القوائم السابقة، فقد يكون الأمر خطأ.
تحذير
لا تستخدم كلمة "تقدير" لتبرير تغيير معالجة محاسبية تريد الإدارة الوصول إليها.
التصنيف يجب أن يستند إلى طبيعة التغيير، وليس إلى النتيجة المرغوبة.
ملخص
التمييز بين الحالات الثلاث مهم لأن المعالجة المحاسبية والإفصاح قد يختلفان جذريًا.
سؤال شائع
هل كل تغيير في رقم محاسبي يعني تغييرًا في السياسة؟
لا.
قد يكون التغير نتيجة معلومات جديدة أو تقدير جديد أو تصحيح خطأ.
متى يجوز تغيير السياسة المحاسبية؟
الإجابة السريعة
لا ينبغي تغيير السياسة المحاسبية لمجرد تحسين شكل النتائج. التغيير يرتبط بمتطلبات المعيار أو بتحقيق معلومات أكثر ملاءمة وموثوقية، وفق الإطار المطبق.
التوصية العملية
أنشئ إجراء اعتماد رسمي لأي تغيير في سياسة محاسبية.
يجب أن يتضمن السبب، والتأثير، والفترات المتأثرة، ومتطلبات الإفصاح.
متى يكون التغيير منطقيًا؟
قد يصبح التغيير ضروريًا عندما:
يصدر معيار محاسبي جديد أو يتغير معيار قائم.
تصبح معالجة معينة مطلوبة وفق المعيار.
يؤدي التغيير المسموح به إلى معلومات أكثر ملاءمة وموثوقية.
وفق IAS 8، التغييرات في السياسات المحاسبية تطبق عمومًا بأثر رجعي، مع وجود حالات انتقالية واستثناءات عندما يكون التطبيق الرجعي غير عملي.
لماذا يمثل التغيير خطرًا؟
لأن تغيير السياسة قد يؤثر في:
المقارنة بين السنوات.
الأرباح.
الأصول والالتزامات.
المؤشرات المالية.
التحليلات الإدارية.
المعلومات المقدمة للمستخدمين الخارجيين.
لذلك لا ينبغي التعامل معه كإعداد بسيط داخل النظام.
شجرة قرار مبسطة
هل تغيرت المعالجة؟
→ هل يوجد معيار جديد أو متطلب جديد؟
نعم → اتبع متطلبات المعيار الانتقالية.
لا → هل التغيير يؤدي إلى معلومات أكثر ملاءمة وموثوقية؟
نعم → قيّم التغيير ومتطلبات التطبيق والإفصاح.
لا → لا تغير السياسة لمجرد تحسين النتائج.
ملخص
تغيير السياسة المحاسبية قرار مالي ومحاسبي مؤثر، وليس تعديلًا تشغيليًا بسيطًا.
سؤال شائع
هل يمكن تغيير السياسة كل سنة؟
ليس لمجرد الرغبة في ذلك.
الاستمرارية والاتساق عنصران أساسيان، والتغيير يحتاج إلى مبرر محاسبي مناسب.
كيف تؤثر السياسات المحاسبية في القوائم المالية؟
الإجابة السريعة
تؤثر السياسات في طريقة قياس وعرض عناصر القوائم المالية، وبالتالي تؤثر في تفسير الربحية والأصول والالتزامات والتدفقات النقدية.
التوصية العملية
لا تقرأ قائمة الدخل أو المركز المالي منفصلة عن السياسات المستخدمة في إعدادها.
سلسلة التأثير
يمكن تصور العلاقة بهذا الشكل:
المعاملة التجارية
↓
السياسة المحاسبية
↓
الاعتراف والقياس
↓
القيد المحاسبي
↓
القوائم المالية
↓
التحليل المالي
↓
القرار الإداري
إذا كانت السياسة غير واضحة في بداية السلسلة، فقد تتأثر القرارات في نهايتها.
مثال من شركة تصنيع
شركة صناعية تشتري مواد خام، وتنتج منتجات، ثم تبيعها.
أي معالجة غير منضبطة لتكاليف المخزون يمكن أن تؤثر في:
تكلفة الإنتاج.
تكلفة المبيعات.
قيمة المخزون.
مجمل الربح.
صافي الربح.
تقييم المنتجات.
ولهذا لا يمكن فصل السياسة المحاسبية عن العمليات التشغيلية.
التأثير على الإدارة
قد يلاحظ المدير المالي انخفاض الهامش.
لكن السبب قد لا يكون انخفاض سعر البيع.
قد يكون ارتفاع تكلفة المخزون أو تغير المعالجة أو وجود مشكلة في توزيع التكاليف.
هنا تحتاج الإدارة إلى BI وليس مجرد تقرير مالي ثابت.
Business Tip
أنشئ لكل سياسة محاسبية قائمة بالـ KPIs التي يمكن أن تتأثر بها.
مثال:
سياسة المخزون → تكلفة المبيعات → هامش الربح → دوران المخزون → رأس المال العامل.
السياسات المحاسبية حسب نوع النشاط
الإجابة السريعة
السياسات الأساسية تخضع للإطار المحاسبي، لكن أهمية كل سياسة تختلف حسب طبيعة النشاط والعمليات.
التوصية العملية
ابدأ بتحديد العمليات الأكثر تأثيرًا على القوائم المالية، ثم أعطها الأولوية عند بناء دليل السياسات.
شركات التوزيع
الأولوية غالبًا تكون للعمليات المرتبطة بـ:
المبيعات.
الخصومات.
المخزون.
المشتريات.
الذمم المدينة.
التحصيل.
تكلفة النقل.
المرتجعات.
المصانع
تحتاج الإدارة إلى اهتمام أكبر بـ:
المواد الخام.
الإنتاج تحت التشغيل.
المنتجات التامة.
تكاليف التصنيع.
الهالك.
مراكز التكلفة.
الأصول الإنتاجية.
أوامر الإنتاج.
شركات الخدمات
قد تبرز سياسات مرتبطة بـ:
الاعتراف بالإيراد.
العقود.
المصروفات.
الأصول غير الملموسة.
الذمم المدينة.
التكاليف المرتبطة بالمشروعات.
السوق السعودي
في المنشآت السعودية، يجب تحديد الإطار والمعايير المحاسبية والتنظيمية التي تنطبق على المنشأة قبل اعتماد أي سياسة.
ولا يصح افتراض وجود سياسة واحدة مناسبة لكل الشركات.
فطبيعة النشاط، وحجم المنشأة، والإطار المحاسبي، والمتطلبات التنظيمية قد تغير طريقة التطبيق.
ملخص
السياسة المحاسبية ليست نسخة واحدة تناسب كل الأنشطة.
المعيار يحدد الإطار، وطبيعة النشاط تحدد أين تتركز نقاط التعقيد.
كيف تساعد أنظمة ERP في تطبيق السياسات المحاسبية؟
الإجابة السريعة
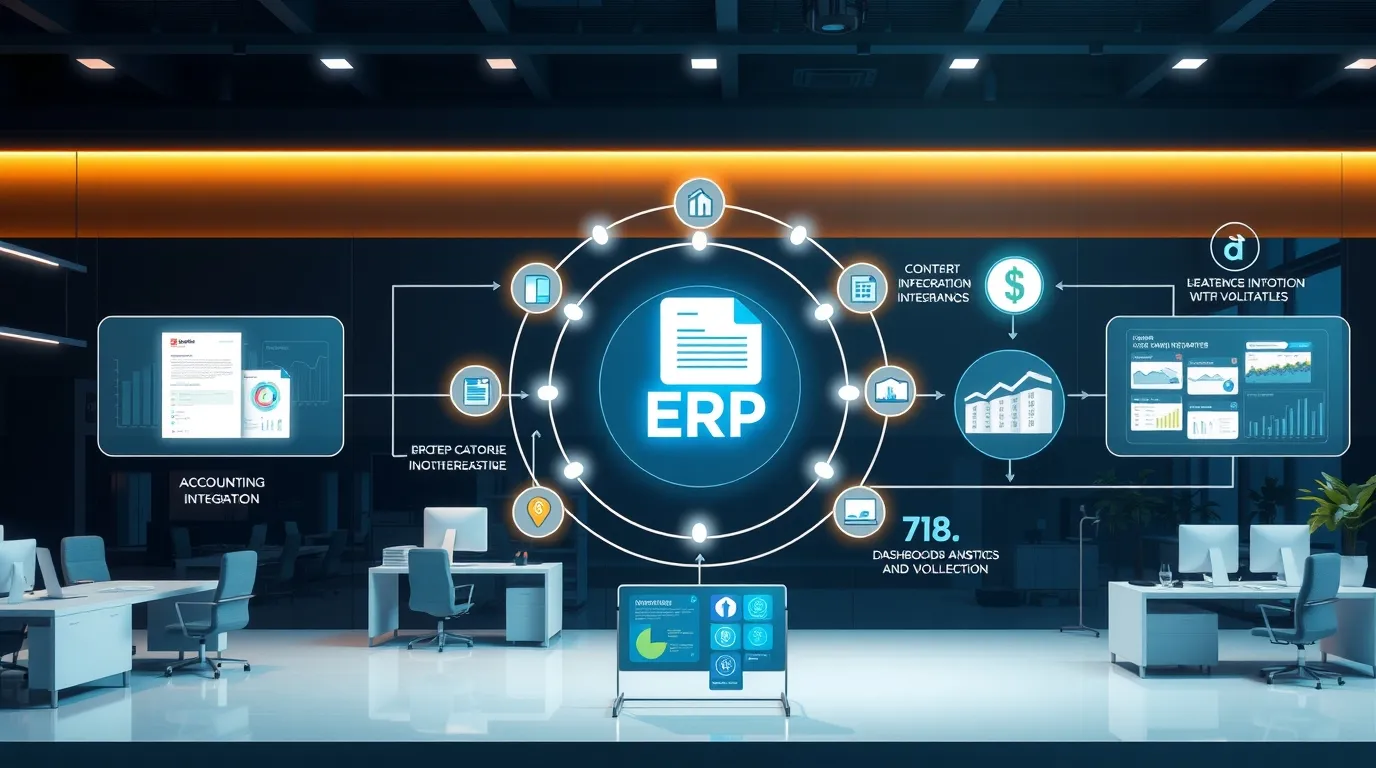
نظام ERP لا يضع السياسة بدل الإدارة، لكنه يحول السياسة المعتمدة إلى قواعد تشغيلية مترابطة بين الحسابات والمبيعات والمخزون والمشتريات والعمليات.
التوصية العملية
لا تبدأ بشراء النظام.
ابدأ برسم الدورة المالية، وتحديد السياسات، ثم اجعل النظام ينفذها بطريقة قابلة للرقابة.
المشكلة في الأنظمة المنفصلة
عندما تعمل المبيعات والمخزون والحسابات في أنظمة منفصلة، تظهر مشكلات مثل:
اختلاف البيانات.
قيود يدوية متكررة.
تأخر الترحيل.
صعوبة اكتشاف الفروقات.
تقارير تعتمد على Excel.
ضعف التتبع بين العملية والقيد.
ماذا يغير ERP؟
في النظام المتكامل يمكن أن ترتبط:
المبيعات → المخزون → التكلفة → الحسابات → التقارير → مؤشرات الأداء.
كما يمكن ربط المشتريات بالمخزون والحسابات.
ويمكن ربط المصروفات بمراكز التكلفة.
وبذلك يصبح تطبيق السياسة جزءًا من دورة العمل.
أين يأتي CRM؟
CRM لا يستبدل المحاسبة.
لكنه يساعد في إدارة بيانات العملاء، والفرص، والتحصيل، والتعاملات التجارية.
وهذا مهم عندما ترتبط السياسة المحاسبية ببيانات العملاء والذمم المدينة.
أين يأتي BI؟
BI يحول البيانات المحاسبية والتشغيلية إلى مؤشرات قابلة للتحليل.
بدل أن تعرف قيمة الذمم فقط، يمكنك تحليل:
أعمار الديون.
اتجاه التحصيل.
المبيعات الآجلة.
الربحية.
المخزون.
المصروفات.
الانحرافات.
مثال تطبيقي مع Raito ERP
يمكن استخدام نظام إدارة الحسابات من Raito ERP كمثال على ربط الإدارة المالية بالمبيعات والمخزون والتقارير.
الفكرة الأساسية ليست اسم النظام.
المهم أن تكون البيانات الناتجة عن العمليات التشغيلية مرتبطة بالمعالجة المالية بطريقة متسقة.
وهذا يسمح للإدارة بالانتقال من مراجعة القيود إلى تحليل الأداء.
ملخص
أفضل ERP هو الذي يحول السياسة من مستند مكتوب إلى عملية قابلة للتنفيذ والرقابة والقياس.
سؤال شائع
هل يستطيع ERP منع الأخطاء المحاسبية بالكامل؟
لا.
لكنه يستطيع تقليل الأخطاء الناتجة عن الإدخال اليدوي، وفرض صلاحيات وقواعد، وتحسين التتبع.
أخطاء شائعة في إدارة السياسات المحاسبية
الإجابة السريعة
أخطر الأخطاء هي عدم توثيق السياسات، تغييرها دون تحليل، الخلط بينها وبين التقديرات، وترك التطبيق الفعلي مختلفًا عن السياسة المكتوبة.
جدول الأخطاء
الخطأ | النتيجة المحتملة | التصحيح |
|---|---|---|
سياسة غير مكتوبة | اختلاف المعالجة | إنشاء دليل رسمي |
الاعتماد على شخص واحد | خطر فقدان المعرفة | توثيق ومراجعة |
تغيير السياسة دون تحليل | ضعف المقارنة | دراسة الأثر |
الخلط بين السياسة والتقدير | معالجة غير صحيحة | تصنيف التغيير |
تجاهل الإفصاح | نقص معلومات مالية مهمة | مراجعة متطلبات الإفصاح |
اختلاف النظام عن السياسة | بيانات غير متسقة | ربط الإعدادات بالسياسة |
الاعتماد الكامل على Excel | أخطاء وتكرار | تكامل ERP |
مراجعة السياسة بعد المشكلة | رقابة متأخرة | مراجعة دورية |
ماذا يحدث إذا تجاهلت هذه الأخطاء؟
قد لا تظهر المشكلة فورًا.
لكنها قد تتراكم حتى نهاية السنة.
ثم تظهر عند إعداد القوائم أو المراجعة أو تحليل الانحرافات.
عندها تصبح تكلفة التصحيح أعلى.
ملخص
المشكلة ليست وجود سياسة ضعيفة فقط.
المشكلة الأكبر هي وجود سياسة مكتوبة لا تطبق فعليًا.
أفضل الممارسات لبناء دليل سياسات محاسبية
الإجابة السريعة
دليل السياسة الجيد يجب أن يكون واضحًا، موثقًا، مرتبطًا بالمعايير، قابلًا للتطبيق، ومراجعًا عند تغير النشاط أو المتطلبات المحاسبية.
التوصية العملية
أنشئ دليلًا مركزيًا، وحدد مالكًا لكل سياسة، واربط كل سياسة بالنظام والعملية والتقرير المتأثر.
Checklist تنفيذية
السؤال | نعم / لا |
|---|---|
هل جميع السياسات الجوهرية موثقة؟ | ☐ |
هل لكل سياسة مسؤول واضح؟ | ☐ |
هل يوجد مرجع للمعيار المطبق؟ | ☐ |
هل طريقة التطبيق واضحة؟ | ☐ |
هل السياسات متوافقة مع النظام؟ | ☐ |
هل توجد صلاحيات واعتمادات؟ | ☐ |
هل تتم مراجعة التغييرات؟ | ☐ |
هل يتم تدريب الموظفين؟ | ☐ |
هل توجد آلية للتعامل مع الاستثناءات؟ | ☐ |
هل يتم تحديث الدليل عند تغير المتطلبات؟ | ☐ |
أفضل دورة لإدارة السياسة
تحديد المعاملة
→ تحديد المعيار
→ اختيار السياسة
→ توثيقها
→ تطبيقها في النظام
→ اختبارها
→ مراقبة النتائج
→ مراجعتها عند الحاجة
هذه الدورة أكثر أمانًا من كتابة السياسات مرة واحدة ثم نسيانها.
جدول مؤشرات رقابية للسياسات المحاسبية
الإجابة السريعة
يمكن للإدارة استخدام مجموعة من مؤشرات الأداء والرقابة لاكتشاف آثار ضعف السياسات قبل تحولها إلى مشكلة مالية.
المؤشر | ماذا يكشف؟ | الإجراء الإداري |
|---|---|---|
سرعة الإغلاق المالي | كفاءة الدورة المحاسبية | تحليل نقاط التأخير |
الفروقات البنكية | جودة التسجيل والتسوية | مراجعة العمليات المعلقة |
فروقات المخزون | جودة التكامل والرقابة | تحليل أسباب الفروقات |
نسبة القيود اليدوية | مستوى الأتمتة | تحديد العمليات القابلة للأتمتة |
التعديلات بعد الإغلاق | جودة المعالجة الأولية | تحليل أسباب التعديلات |
أعمار الذمم | جودة إدارة العملاء والتحصيل | مراجعة الائتمان والتحصيل |
هامش الربح | أثر التكلفة والسياسات | تحليل التكلفة والتسعير |
المصروفات حسب المركز | الانضباط المالي | مراجعة الانحرافات |
لماذا هذه المؤشرات مهمة؟
لأن السياسة المحاسبية لا ينبغي أن تكون وثيقة قانونية فقط.
يجب أن تكون جزءًا من منظومة الإدارة المالية.
وهنا تظهر قيمة لوحات مؤشرات الأداء.
فالإدارة لا تريد معرفة ما حدث فقط.
تريد معرفة لماذا حدث، وأين حدث، ومن المسؤول، وما الإجراء المطلوب.
Myth vs Reality: مفاهيم خاطئة عن السياسات المحاسبية
الاعتقاد | الحقيقة |
|---|---|
السياسة المحاسبية شأن المحاسب فقط | تؤثر في الإدارة والقرارات والتقارير |
يمكن تغيير السياسة لتحسين الربح | التغيير يحتاج أساسًا محاسبيًا مناسبًا |
ERP يحدد السياسة | الإدارة والإطار المحاسبي يحددانها |
كل تغير في رقم يعني تغيير سياسة | قد يكون تقديرًا أو خطأ |
السياسة المكتوبة تكفي | يجب أن تتطابق مع التطبيق الفعلي |
جميع الشركات تحتاج السياسات نفسها | الأولويات تختلف حسب النشاط |
كثرة السياسات تعني نظامًا أفضل | الأفضل هو الوضوح والسياسات الجوهرية |
أسئلة شائعة حول السياسات المحاسبية
ما هي السياسة المحاسبية؟
هي المبادئ والقواعد والأساليب التي تعتمدها المنشأة لمعالجة المعاملات وإعداد وعرض القوائم المالية.
ما أهمية السياسات المحاسبية؟
تساعد على اتساق المعالجة، وتحسين المقارنة بين الفترات، ودعم جودة التقارير والقرارات المالية.
ما أمثلة السياسات المحاسبية؟
من أمثلتها سياسات الاعتراف بالإيرادات، وقياس المخزون، ومعالجة الإهلاك، وبعض أساليب تصنيف وعرض البنود المالية.
هل تختلف السياسات المحاسبية من شركة لأخرى؟
قد تختلف بعض الاختيارات المحاسبية المسموح بها حسب الإطار المطبق وطبيعة المعاملة.
لكن يجب أن تكون المعالجة متوافقة مع المعايير ذات الصلة.
ما الفرق بين السياسة والتقدير المحاسبي؟
السياسة تحدد المبدأ أو طريقة المعالجة.
أما التقدير فيرتبط بقياس يعتمد على معلومات وحكم مهني يمكن أن يتغير مع ظهور معلومات جديدة.
ما الفرق بين السياسة والخطأ المحاسبي؟
الخطأ ينتج عن إغفال أو سوء استخدام معلومات موثوقة كانت متاحة عند إعداد القوائم.
ولا يعامل الخطأ بالطريقة نفسها التي يعامل بها التغير في التقدير.
هل يمكن تغيير السياسة المحاسبية؟
يمكن أن يحدث التغيير في حالات محددة، مثل متطلبات معيار جديد أو عندما يؤدي التغيير المسموح به إلى معلومات أكثر ملاءمة وموثوقية.
هل يجب الإفصاح عن السياسات المحاسبية؟
نعم، تتطلب المعايير المحاسبية الإفصاح عن المعلومات والسياسات الجوهرية وفق المتطلبات المطبقة.
هل السياسة المحاسبية تؤثر في الضرائب؟
قد تؤثر المعالجة المحاسبية في الأرقام المالية التي تدخل في عمليات إعداد التقارير والالتزامات، لكن المعالجة الضريبية تخضع أيضًا للقواعد واللوائح الضريبية ذات الصلة.
لذلك يجب عدم مساواة السياسة المحاسبية بالمعالجة الضريبية تلقائيًا.
هل يمكن تطبيق السياسات المحاسبية داخل ERP؟
نعم.
يمكن ترجمة كثير من السياسات إلى إعدادات ودورات عمل وصلاحيات وقواعد ترحيل وتقارير.
لكن تصميم النظام يجب أن يأتي بعد فهم السياسة، وليس العكس.
الخلاصة: السياسة المحاسبية قرار مؤسسي قبل أن تكون إجراءً محاسبيًا
السياسات المحاسبية هي الإطار الذي يحدد كيف تتحول العمليات اليومية إلى معلومات مالية.
لذلك، فإن جودتها تؤثر في جودة القوائم المالية، والتحليل المالي، والرقابة، والقرارات.
المشكلة الحقيقية لا تكون دائمًا في المحاسب أو البرنامج.
قد تكون في غياب قاعدة واضحة منذ البداية.
إذا أردت بناء إدارة مالية قوية، ابدأ بتحديد العمليات المؤثرة، ثم وثّق سياساتها، ثم اربطها بالإجراءات والرقابة والنظام.
بعد ذلك فقط يصبح ERP أداة لتنفيذ المنهج، وليس بديلًا عنه.
وفي المنشآت التي تتوسع، يصبح هذا أكثر أهمية.
فكلما زادت الفروع والموظفون والمعاملات، أصبح الاعتماد على المعرفة الفردية أكثر خطورة.
الهدف النهائي ليس إنتاج قيود محاسبية أكثر.
الهدف هو بناء بيانات مالية موثوقة يمكن للإدارة أن تتخذ قراراتها بناءً عليها.
النصيحة الاستشارية الأخيرة:
راجع أهم عشر عمليات تؤثر في نتائج شركتك، واكتب لكل عملية السياسة المحاسبية التي تحكمها، والمسؤول عنها، وكيف يطبقها النظام، وكيف تراقب نتائجها.
إذا وجدت أن الإجابة تعتمد على "المحاسب يعرفها"، فقد حان وقت تحويل المعرفة الفردية إلى نظام مؤسسي.






29,009 مشاهدة

28,603 مشاهدة

28,529 مشاهدة

28,495 مشاهدة

28,315 مشاهدة
