خطوات عملية لتقليل المصاريف وتحسين الميزانية
أكبر خطأ عند محاولة خفض المصاريف هو البدء بالسؤال: أين يمكننا أن نخفض الإنفاق؟
السؤال الأفضل هو: أين تنفق الشركة أموالها، وما القيمة التي تحصل عليها مقابل هذا الإنفاق؟
قد تخفض الشركة مصروفات التسويق، فتقل الطلبات.
وقد تقلل المخزون، فتزيد حالات نفاد المنتجات.
وقد تضغط على الرواتب دون إعادة تصميم العمليات، فتتراجع الإنتاجية.
وقد توقف الاستثمار في الأنظمة، فتعود الأعمال إلى Excel والعمل اليدوي.
النتيجة أن المصروف ينخفض على الورق، لكن تكلفة التشغيل الحقيقية قد ترتفع.
إدارة المصاريف الفعالة لا تعني الإنفاق الأقل.
بل تعني الحصول على أكبر قيمة ممكنة من كل وحدة إنفاق.
وهذا يتطلب ربط الميزانية بالمبيعات، والمشتريات، والمخزون، والموارد البشرية، والإنتاج، والتدفقات النقدية، والنتائج المالية.
الإجابة السريعة
لتقليل المصاريف وتحسين الميزانية، ابدأ بتحليل المصروفات الفعلية، ثم صنّفها إلى ضرورية وقابلة للتحسين وغير ذات قيمة واضحة. بعد ذلك قارن الميزانية بالنتائج الفعلية، وحدد أسباب الانحرافات، وراجع المشتريات والمخزون والعمليات والاشتراكات والتكاليف الثابتة. الهدف ليس خفض كل المصروفات، بل خفض الهدر مع حماية الإيرادات والجودة والسيولة والنمو.
جدول المحتويات
الإجابة السريعة
لماذا لا تنجح محاولات خفض المصاريف في بعض الشركات؟
كيف تبدأ تحليل المصاريف قبل خفضها؟
أهم 12 خطوة عملية لتقليل المصاريف
كيفية تحسين الميزانية بدلًا من مجرد خفضها
تحليل الانحراف بين الميزانية والمصروف الفعلي
تقليل تكاليف المشتريات والموردين
تقليل تكلفة المخزون وسلسلة الإمداد
تقليل المصاريف الإدارية والتشغيلية
تقليل تكاليف العمالة دون الإضرار بالإنتاجية
تقليل التكاليف في التصنيع
تقليل التكاليف في شركات التوزيع والخدمات
دور التسعير والمبيعات في تحسين الميزانية
العلاقة بين المصاريف والتدفق النقدي
دور ERP في التحكم بالمصاريف والميزانية
دور CRM وBI في تحسين القرارات المالية
مؤشرات الأداء لقياس خفض المصاريف
الأخطاء الشائعة عند محاولة خفض التكاليف
حقائق وخرافات حول خفض المصاريف
شجرة القرار لتحديد المصروفات التي يمكن خفضها
خطة عملية لتحسين الميزانية خلال 90 يومًا
قائمة التحقق لمراجعة المصاريف
أفضل الممارسات لإدارة المصروفات
الأسئلة الشائعة
ملخص المقال
الخاتمة الإستشارية
لماذا لا تنجح محاولات خفض المصاريف في بعض الشركات؟
الإجابة السريعة
تفشل بعض خطط خفض المصاريف لأنها تتعامل مع الرقم بدلًا من السبب. تخفيض المصروف لا يعني تلقائيًا تحسين الربحية، خصوصًا إذا أدى إلى انخفاض المبيعات أو الجودة أو الإنتاجية.
المشكلة الأساسية
عندما تلاحظ الإدارة ارتفاع المصاريف، قد تتخذ قرارات سريعة مثل:
إيقاف التوظيف.
تقليل التسويق.
تقليل المخزون.
إلغاء الخدمات.
تأجيل الصيانة.
تخفيض التدريب.
تقليل الإنفاق التقني.
التفاوض على الأسعار فقط.
لكن هذه الإجراءات قد تعالج النتيجة وليس السبب.
قد يكون ارتفاع المصروف ناتجًا عن عملية غير فعالة.
وقد يكون بسبب إعادة العمل.
وقد يكون بسبب شراء غير منظم.
وقد يكون بسبب مخزون راكد.
وقد يكون بسبب ضعف التخطيط.
الفرق بين خفض التكلفة وتحسين التكلفة
خفض التكلفة | تحسين التكلفة |
|---|---|
التركيز على تقليل الإنفاق | التركيز على القيمة |
قد يكون سريعًا | أكثر استدامة |
قد يؤثر على الجودة | يحافظ على القيمة |
يركز على المصروف | يركز على العملية |
قد يعالج النتيجة | يبحث عن السبب |
مثال عملي
مصنع يلاحظ ارتفاع مصاريف الصيانة.
يمكنه تقليل ميزانية الصيانة.
لكن إذا أدى ذلك إلى زيادة الأعطال، فقد ترتفع:
ساعات التوقف.
تكلفة الإصلاح.
الهدر.
التأخير.
تكلفة الإنتاج.
الأفضل هو تحليل سبب ارتفاع الصيانة أولًا.
مثال من السوق السعودي
شركة توزيع لديها ارتفاع مستمر في المصروفات اللوجستية.
بدلًا من خفض عدد الرحلات مباشرة، يمكن تحليل:
نسبة امتلاء المركبات.
عدد نقاط التسليم.
المسارات.
المرتجعات.
الطلبات المستعجلة.
تكلفة الوقود.
زمن الانتظار.
قد تكون المشكلة في تخطيط التوزيع وليس في عدد المركبات.
توصية عملية
قبل تخفيض أي بند، اسأل أربعة أسئلة:
لماذا ارتفع؟
ما القيمة التي ينتجها؟
ماذا يحدث إذا خفضناه؟
هل توجد طريقة أقل تكلفة للحصول على القيمة نفسها؟
الملخص المفتاحي
لا تخفض المصروف قبل أن تفهم محركه الاقتصادي والتشغيلي.
سؤال شائع
هل كل مصروف مرتفع يعتبر مصروفًا زائدًا؟
لا.
المصروف المرتفع قد يكون ضروريًا لتحقيق إيراد أعلى أو حماية أصل أو تحسين إنتاجية.
كيف تبدأ تحليل المصاريف قبل خفضها؟
الإجابة السريعة
ابدأ بإنشاء صورة كاملة للمصروفات حسب الحساب، الإدارة، المورد، الفرع، المشروع، المنتج، والقناة، ثم حدد المصروفات الأعلى والأسرع نموًا والأقل ارتباطًا بالقيمة.
الخطوة الأولى: جمع البيانات
اجمع مصروفات الفترة المناسبة، ثم صنفها إلى:
رواتب.
إيجارات.
مرافق.
مشتريات.
نقل.
صيانة.
تسويق.
اشتراكات.
تقنية.
خدمات خارجية.
مصروفات مالية.
مصروفات إدارية.
مصروفات تشغيلية.
الخطوة الثانية: تحليل الاتجاه
لا تنظر إلى شهر واحد فقط.
قارن:
الشهر الحالي مقابل الشهر السابق
ثم:
الفترة الحالية مقابل الفترة المماثلة
ثم:
الفعلية مقابل الميزانية
الخطوة الثالثة: تحليل محركات التكلفة
كل مصروف يجب ربطه بمحركه.
المصروف | محرك التكلفة المحتمل |
|---|---|
النقل | عدد الرحلات والمسافة |
التخزين | كمية المخزون والمساحة |
الكهرباء | ساعات التشغيل والإنتاج |
العمالة | حجم العمل وعدد الساعات |
المشتريات | الكميات والأسعار |
الصيانة | ساعات التشغيل وحالة الأصول |
التسويق | الحملات والقنوات والعملاء |
البرمجيات | عدد المستخدمين والوظائف |
الخطوة الرابعة: تحديد الأولويات
لا تبدأ بمراجعة أصغر المصروفات.
ابدأ بالبند الذي يجمع بين:
قيمة مالية كبيرة + نمو سريع + قابلية للتحسين
مصفوفة الأولوية
الحالة | القرار |
|---|---|
تكلفة كبيرة وقيمة منخفضة | أولوية قصوى |
تكلفة كبيرة وقيمة مرتفعة | تحسين |
تكلفة صغيرة وقيمة منخفضة | تبسيط |
تكلفة صغيرة وقيمة مرتفعة | حماية |
توصية عملية
أنشئ Cost Baseline معتمدًا قبل تنفيذ أي تخفيض.
بدونه لن تعرف هل التحسن حقيقي أم مجرد تغير في توقيت المصروفات.
الملخص المفتاحي
التحليل الجيد يحول المصروف من رقم محاسبي إلى محرك يمكن إدارته.
سؤال شائع
هل أبدأ بالمصروفات الثابتة أم المتغيرة؟
ابدأ بالمصروفات التي لها أثر مالي كبير وقابلية فعلية للتحسين، سواء كانت ثابتة أو متغيرة.
أهم 12 خطوة عملية لتقليل المصاريف
الإجابة السريعة
أفضل خطة تجمع بين مراجعة المشتريات، تحسين المخزون، إلغاء الهدر، أتمتة العمليات، إدارة الموردين، ضبط المصروفات، وتحسين الإنتاجية.
1. راجع المصروفات بندًا بندًا
لا تعتمد على إجمالي المصروفات.
راجع كل حساب.
اسأل:
من أنفق؟
لماذا؟
على ماذا؟
من وافق؟
ما القيمة الناتجة؟
2. أوقف المصروفات غير المستخدمة
راجع الاشتراكات والخدمات المتكررة.
قد تدفع الشركة مقابل:
برامج غير مستخدمة.
تراخيص لموظفين غادروا.
خدمات مكررة.
مساحات تخزين غير ضرورية.
عقود لم تعد مطلوبة.
3. أعد التفاوض مع الموردين
لا تركز على السعر فقط.
راجع:
شروط الدفع.
الحد الأدنى للطلب.
الخصومات.
مدة العقد.
تكلفة النقل.
المرتجعات.
مستوى الخدمة.
4. امنع المشتريات العشوائية
أنشئ دورة واضحة:
طلب شراء → موافقة → أمر شراء → استلام → فاتورة → دفع
هذا يقلل الالتزامات غير المخططة.
5. خفض المخزون الراكد
المخزون غير المتحرك يستهلك:
رأس المال.
مساحة التخزين.
التأمين.
المناولة.
تكاليف التقادم.
لكن خفض المخزون يجب أن يكون مبنيًا على الطلب وليس عشوائيًا.
6. قلل إعادة العمل
إذا كان الموظف يعيد نفس المهمة ثلاث مرات، فالمشكلة ليست عدد الموظفين فقط.
المشكلة في العملية.
7. أتمت المهام المتكررة
مثل:
إدخال البيانات.
إصدار التقارير.
المطابقات.
الموافقات.
إشعارات الدفع.
متابعة المخزون.
8. راجع العقود الدورية
راجع عقود:
الصيانة.
الاتصالات.
الإيجارات.
الخدمات.
الاستشارات.
البرمجيات.
النقل.
9. اربط المصروف بالموازنة
لا يجب أن تكون الميزانية وثيقة سنوية فقط.
يجب استخدامها كأداة رقابة مستمرة.
10. ضع حدود إنفاق
لكل إدارة أو مركز تكلفة.
مثال:
مصروفات التسويق → ميزانية → موافقة → تنفيذ → قياس
11. راقب تكلفة الوحدة
الإجمالي قد يكون مضللًا.
احسب تكلفة:
الوحدة المنتجة.
الطلب.
الشحنة.
العميل.
المشروع.
الخدمة.
12. اربط الخفض بالنتائج
لا تسجل فقط:
تم خفض المصروف بمقدار X.
بل سجل:
تم خفض المصروف مع الحفاظ على الإنتاجية والجودة والإيرادات.
توصية عملية
نفذ هذه الخطوات على أعلى 20% من بنود المصروفات أولًا، ثم وسّع المراجعة تدريجيًا.
الملخص المفتاحي
خفض المصاريف المستدام يحتاج إلى إدارة العملية التي تنتج المصروف.
سؤال شائع
ما أسرع طريقة لمعرفة أين يوجد الهدر؟
ابدأ بالمصروفات المتكررة، والمشتريات، والمخزون، والعمل اليدوي، والخدمات التي لا يظهر أثرها على النتائج.
كيفية تحسين الميزانية بدلًا من مجرد خفضها
الإجابة السريعة
الميزانية الجيدة لا تتوقع المصروفات فقط، بل تربط كل إنفاق بهدف تشغيلي ومالي واضح.
الميزانية التقليدية
قد تكون:
إدارة المبيعات: 500,000
الإدارة المالية: 200,000
التسويق: 300,000
لكن هذه الأرقام لا تشرح لماذا سيتم إنفاقها.
الميزانية المبنية على النشاط
الأفضل ربط المصروف بمحركات الأعمال.
مثلًا:
عدد العملاء × تكلفة الخدمة لكل عميل
أو:
عدد الوحدات المنتجة × تكلفة التشغيل للوحدة
أو:
عدد الشحنات × تكلفة الشحنة
مقارنة
النوع | المشكلة |
|---|---|
ميزانية تاريخية | قد تكرر الهدر |
ميزانية ثابتة | لا تتكيف مع النشاط |
ميزانية صفرية | تحتاج جهدًا كبيرًا |
ميزانية مبنية على المحركات | تربط الإنفاق بالنشاط |
Forecast متجدد | يسمح بالتعديل المستمر |
مثال
إذا انخفض حجم الإنتاج، لا يجب أن تتعامل الشركة مع جميع التكاليف بالطريقة نفسها.
يجب تحليل التكاليف:
الثابتة.
المتغيرة.
شبه المتغيرة.
ثم تعديل التوقعات بناءً على حجم النشاط.
توصية عملية
اجعل كل بند رئيسي في الميزانية مرتبطًا بمحرك تكلفة قابل للقياس.
الملخص المفتاحي
الميزانية ليست توقعًا ماليًا فقط؛ إنها نموذج لتشغيل الشركة.
سؤال شائع
هل يجب أن تتغير الميزانية أثناء السنة؟
قد تحتاج التوقعات إلى التحديث عندما تتغير الافتراضات أو الظروف التشغيلية.
المهم هو الحفاظ على الميزانية الأصلية للمقارنة، مع توثيق التوقعات المحدثة.
تحليل الانحراف بين الميزانية والمصروف الفعلي
الإجابة السريعة
تحليل الانحراف يقارن بين الرقم المخطط والرقم الفعلي، ثم يبحث عن سبب الفرق بدل الاكتفاء بإظهار قيمة الانحراف.
المعادلة الأساسية
الانحراف = الفعلي − الميزانية
وللنسبة:
نسبة الانحراف = (الفعلي − الميزانية) ÷ قيمة الميزانية × 100
يجب تفسير الإشارة وفق طبيعة البند.
مثال
ميزانية المشتريات:
1,000,000 ريال
المصروف الفعلي:
1,100,000 ريال
الانحراف:
100,000 ريال
لكن الرقم وحده لا يفسر المشكلة.
قد يكون السبب:
ارتفاع الأسعار.
زيادة الكميات.
زيادة الإنتاج.
تغير مزيج المنتجات.
شراء غير مخطط.
تغير في توقيت الطلب.
تفكيك الانحراف
نوع الانحراف | السؤال |
|---|---|
سعر | هل ارتفع سعر الشراء؟ |
كمية | هل اشترينا كمية أكبر؟ |
حجم | هل زاد النشاط؟ |
كفاءة | هل استهلكنا موارد أكثر؟ |
توقيت | هل انتقل المصروف بين الفترات؟ |
مزيج | هل تغيرت المنتجات أو الخدمات؟ |
تحذير
الانحراف الإيجابي ليس دائمًا خبرًا جيدًا.
انخفاض المصروف قد يكون بسبب تأجيل صيانة ضرورية.
كما أن تجاوز الميزانية ليس دائمًا سيئًا.
قد يكون نتيجة استثمار مقصود يدعم نمو الإيرادات.
توصية عملية
حدد Materiality Threshold.
لا تجعل المديرين يقضون وقتًا طويلًا في تفسير فروق غير مؤثرة.
الملخص المفتاحي
الهدف من تحليل الانحراف ليس معرفة أن المصروف تغير.
بل معرفة لماذا تغير وماذا يجب أن نفعل بعد ذلك.
سؤال شائع
هل يكفي مقارنة المصروف الفعلي بالميزانية؟
لا.
يجب تحليل السبب والتأثير والإجراء المطلوب.
تقليل تكاليف المشتريات والموردين
الإجابة السريعة
يمكن تقليل تكلفة المشتريات من خلال تحسين شروط الشراء، تجميع الطلبات، إدارة الموردين، ضبط الموافقات، وتقليل المشتريات الطارئة.
أهم مصادر التوفير
المجال | الإجراء |
|---|---|
الأسعار | تفاوض ومقارنة |
الكميات | تحسين حجم الطلب |
العقود | إعادة التفاوض |
الموردون | تقييم دوري |
الشحن | دمج الطلبات |
الجودة | تقليل المرتجعات |
الموافقات | ضبط الصلاحيات |
الطلب | تخطيط الاحتياجات |
لا تجعل السعر هو المعيار الوحيد
المورد الأرخص قد يصبح أغلى إذا أدى إلى:
تأخير.
جودة منخفضة.
مرتجعات.
توقف إنتاج.
شحن إضافي.
لذلك يجب حساب Total Cost of Ownership عندما يكون ذلك مناسبًا.
مثال من مصنع
مصنع يشتري مادة خام بسعر منخفض من مورد بعيد.
يبدو السعر جذابًا.
لكن بعد إضافة:
الشحن.
التأخير.
الفاقد.
التخزين.
المخاطر.
قد لا يكون الخيار الأرخص اقتصاديًا.
مثال من السوق السعودي
شركة توزيع تعمل بين عدة مدن يمكنها تحليل تكلفة المورد ليس فقط بسعر الفاتورة، بل بتكلفة الوصول للمستودع والوقت ومستوى الخدمة.
توصية عملية
أنشئ بطاقة أداء للمورد تشمل:
السعر.
الجودة.
الالتزام.
زمن التوريد.
المرتجعات.
شروط الدفع.
تكلفة النقل.
الملخص المفتاحي
خفض سعر الشراء ليس هو نفسه خفض تكلفة الشراء.
سؤال شائع
كيف أعرف أن المورد الحالي مكلف؟
قارن التكلفة الكلية وشروط الخدمة، وليس سعر الوحدة فقط.
تقليل تكلفة المخزون وسلسلة الإمداد
الإجابة السريعة
خفض تكلفة المخزون يبدأ بتحسين دقة الطلب ومستويات إعادة الطلب ومخزون الأمان ودوران المخزون، مع حماية مستوى الخدمة للعملاء.
أين تظهر تكلفة المخزون؟
رأس المال المجمد.
التخزين.
التأمين.
المناولة.
التلف.
التقادم.
السرقة.
الفروقات.
المساحات.
مؤشرات مهمة
معدل دوران المخزون
أيام المخزون
نسبة المخزون الراكد
نسبة نفاد المخزون
قيمة المخزون إلى المبيعات
المشكلة في الخفض العشوائي
إذا خفضت الشركة المخزون أكثر من اللازم، قد تحدث:
Stockout → تأخير → مبيعات مفقودة → عميل غير راضٍ
لذلك يجب موازنة تكلفة الاحتفاظ بالمخزون مع تكلفة عدم توفره.
مثال من شركة توزيع
شركة لديها آلاف الأصناف.
ليس منطقيًا إعطاء جميع الأصناف نفس سياسة إعادة الطلب.
يمكن تقسيمها حسب:
قيمة المبيعات.
معدل الحركة.
هامش الربح.
أهمية العميل.
مدة التوريد.
توصية عملية
استخدم تصنيفًا مثل ABC، ثم اربطه بسياسة مختلفة لكل مجموعة.
الملخص المفتاحي
المخزون ليس مصروفًا فقط.
إنه قرار يتعلق برأس المال والسيولة والمبيعات وخدمة العملاء.
سؤال شائع
هل تقليل المخزون دائمًا يحسن السيولة؟
ليس دائمًا.
إذا أدى إلى فقد المبيعات أو توقف الإنتاج، قد يتراجع الأداء المالي.
تقليل المصاريف الإدارية والتشغيلية
الإجابة السريعة
أفضل طريقة لتقليل المصروفات الإدارية هي اكتشاف الأعمال المتكررة والمزدوجة، ثم تبسيط العمليات قبل التفكير في خفض الموارد البشرية.
راجع هذه البنود
الاتصالات.
السفر.
الاجتماعات.
الاشتراكات.
الطباعة.
الاستشارات.
الخدمات الخارجية.
الإيجارات.
السيارات.
الصيانة.
المصروفات المكتبية.
ابحث عن التكرار
قد يقوم:
موظف المبيعات بإعداد تقرير.
المحاسب بإعادة إعداد التقرير.
المدير بطلب نسخة ثالثة.
المشكلة هنا ليست تكلفة الموظف.
المشكلة هي غياب مصدر واحد للبيانات.
الأتمتة
يمكن أتمتة بعض العمليات مثل:
الموافقات.
التقارير.
الفواتير.
الإشعارات.
التسويات.
المتابعة.
المصروفات.
مثال من شركة خدمات
شركة استشارية تستخدم عدة ملفات لتتبع ساعات الموظفين والفواتير والمشاريع.
إذا لم تكن البيانات مترابطة، قد تزيد ساعات العمل الإداري دون زيادة في قيمة الخدمة.
توصية عملية
قبل خفض عدد الموظفين، احسب:
تكلفة العملية + وقت التنفيذ + إعادة العمل + الأخطاء
الملخص المفتاحي
أحيانًا يكون أفضل خفض للمصاريف هو إلغاء خطوة، وليس إلغاء موظف.
سؤال شائع
هل الأتمتة دائمًا توفر المال؟
لا.
الأتمتة غير المناسبة قد تضيف تكلفة وتعقيدًا.
يجب قياس العائد مقابل تكلفة التطبيق والصيانة.
تقليل تكاليف العمالة دون الإضرار بالإنتاجية
الإجابة السريعة
إدارة تكلفة العمالة لا تعني تقليل عدد الموظفين فقط، بل تحسين الإنتاجية، توزيع العمل، ساعات العمل، الأدوار، والأتمتة.
الأسئلة الأساسية
هل كل وظيفة ضرورية؟
هل يوجد تداخل بين الأدوار؟
هل يوجد وقت ضائع؟
هل العمل موسمي؟
هل يمكن إعادة توزيع المهام؟
هل توجد عمليات يدوية قابلة للأتمتة؟
هل الإنتاجية قابلة للقياس؟
KPI مهم
تكلفة العمالة لكل وحدة إنتاج أو خدمة
أفضل من النظر إلى إجمالي الرواتب فقط.
مثال
شركة خدمات تدفع رواتب ثابتة.
ارتفعت التكلفة.
بدلًا من خفض الرواتب، تراجع الإدارة:
ساعات العمل القابلة للفوترة ÷ إجمالي ساعات العمل
إذا ارتفعت الإنتاجية، يمكن تحسين الربحية دون خفض عدد الموظفين.
توصية عملية
اربط تكلفة العمالة بمحرك النشاط:
موظف → ساعات → مخرجات → إيراد → هامش
الملخص المفتاحي
المؤشر الحقيقي ليس عدد الموظفين.
بل القيمة الناتجة عن تكلفة العمالة.
سؤال شائع
هل تخفيض الرواتب أسرع حل؟
قد يكون سريعًا، لكنه ليس بالضرورة أفضل حل اقتصادي أو تشغيلي.
تقليل التكاليف في التصنيع
الإجابة السريعة
في التصنيع، تبدأ إدارة التكلفة من المواد الخام والطاقة والعمل والهدر والتوقفات وإعادة التصنيع، وليس من المصروفات الإدارية فقط.
أهم محركات التكلفة
المحرك | مثال |
|---|---|
المواد | سعر واستهلاك الخامات |
العمل | ساعات الإنتاج |
الطاقة | تشغيل الآلات |
الهدر | مواد غير صالحة |
التوقف | أعطال |
الجودة | إعادة تصنيع |
الصيانة | إصلاحات |
التخزين | مخزون خامات ومنتجات |
تكلفة الهدر
إذا كانت الشركة تستخدم كمية أكبر من المعيار لإنتاج الوحدة، فهناك انحراف يحتاج إلى تفسير.
قد يكون السبب:
جودة الخامة.
تشغيل الآلة.
التدريب.
الوصفة الإنتاجية.
التخطيط.
الصيانة.
مثال
مصنع ينتج 10,000 وحدة.
إذا زاد استهلاك المادة الخام لكل وحدة، فإن التكلفة الإجمالية ترتفع حتى لو لم يتغير سعر الشراء.
توصية عملية
راقب:
التكلفة الفعلية للوحدة مقابل التكلفة المعيارية
مع تحليل سبب الانحراف.
الملخص المفتاحي
في التصنيع، خفض المصروفات يبدأ من تكلفة الوحدة والهدر والكفاءة.
سؤال شائع
هل خفض تكلفة المادة الخام هو أهم إجراء في المصنع؟
ليس دائمًا.
قد يكون تقليل الهدر والتوقفات أكثر تأثيرًا من خفض سعر الشراء.
تقليل التكاليف في شركات التوزيع والخدمات
الإجابة السريعة
في التوزيع، ركز على النقل والمخزون والتحصيل والمرتجعات والخصومات. وفي الخدمات، ركز على وقت الموظفين والتسعير ونسبة الساعات القابلة للفوترة وإعادة العمل.
شركات التوزيع
راقب:
تكلفة التوصيل.
تكلفة الطلب.
تكلفة المرتجع.
تكلفة التخزين.
تكلفة التحصيل.
الخصومات.
دوران المخزون.
شركات الخدمات
راقب:
ساعات العمل.
الساعات القابلة للفوترة.
تكلفة المشروع.
إعادة العمل.
تكلفة اكتساب العميل.
هامش الخدمة.
مثال
شركة خدمات لديها مشروع بقيمة 200,000 ريال.
إذا استهلك المشروع ساعات أكثر من المخطط، قد ينخفض هامشه حتى لو لم يتغير سعر البيع.
توصية عملية
احسب Profitability by Customer / Project / Service بدلًا من الاكتفاء بإجمالي الإيرادات.
الملخص المفتاحي
التكلفة يجب أن تقاس بجانب وحدة النشاط التي تنتج الإيراد.
سؤال شائع
لماذا قد تكون الشركة مربحة لكنها تعاني من نقص السيولة؟
لأن الربحية والسيولة ليستا الشيء نفسه.
قد تكون الأموال محجوزة في المخزون أو الذمم المدينة أو استثمارات أخرى.
دور التسعير والمبيعات في تحسين الميزانية
الإجابة السريعة
لا يمكن حل مشكلة المصاريف دائمًا بخفض المصروفات. أحيانًا يكون تحسين التسعير والمزيج البيعي والتحصيل أكثر تأثيرًا على الربحية والسيولة.
مثال
منتج يحقق مبيعات مرتفعة.
لكن هامشه منخفض جدًا.
بينما منتج آخر يبيع أقل، لكنه يحقق هامشًا أعلى.
إذا ركزت الإدارة على الإيرادات فقط، فقد تفقد الصورة الاقتصادية.
تحليل الربحية
قسّم الربحية حسب:
المنتج.
العميل.
الفرع.
المنطقة.
المندوب.
قناة البيع.
المشروع.
دور CRM
CRM يساعد على فهم:
العملاء الأكثر قيمة.
فرص البيع.
معدل التحويل.
قيمة العميل.
أسباب فقد العملاء.
مثال
شركة توزيع تمنح خصومات كبيرة لبعض العملاء.
المبيعات مرتفعة.
لكن بعد احتساب الخصومات والتوصيل والتحصيل، قد يصبح الهامش ضعيفًا.
توصية عملية
لا تضع هدفًا مثل:
زيادة المبيعات فقط.
استخدم:
المبيعات + الهامش + التحصيل + تكلفة الخدمة
الملخص المفتاحي
تحسين الميزانية لا يتعلق بالمصروفات وحدها.
الإيراد عالي الجودة جزء من معادلة التكلفة.
سؤال شائع
هل زيادة المبيعات تحل مشكلة المصاريف؟
ليس دائمًا.
زيادة المبيعات منخفضة الهامش قد تزيد الضغط على الموارد والسيولة.
العلاقة بين المصاريف والتدفق النقدي
الإجابة السريعة
المصروف والـCash Flow مرتبطان، لكنهما ليسا متطابقين. لذلك يجب إدارة المصاريف بالتزامن مع التحصيل والمخزون والموردين والاستثمارات.
مثال
شركة تسجل مبيعات بقيمة كبيرة.
لكن العملاء يدفعون بعد فترة طويلة.
في الوقت نفسه، الشركة تدفع الموردين بسرعة.
قد تواجه ضغطًا نقديًا رغم وجود ربح محاسبي.
دورة النقد
يمكن تصورها كالتالي:
شراء → مخزون → بيع → ذمم مدينة → تحصيل → نقد
كلما طال الوقت بين الدفع والتحصيل، زاد الضغط على السيولة.
مجالات التحسين
شروط العملاء.
شروط الموردين.
المخزون.
التحصيل.
الدفعات المقدمة.
المصروفات الرأسمالية.
مثال سعودي
الشركات التي تلتزم بمتطلبات الفوترة والاحتفاظ بالسجلات تحتاج إلى ربط الأنظمة المحاسبية بدورة المستندات والضرائب.
وجود نظام محاسبي منظم يساعد على تقليل الفجوات بين العمليات والتقارير، مع ضرورة الالتزام بالمتطلبات المحلية المطبقة.
توصية عملية
أنشئ تقريرًا شهريًا يجمع:
Profitability + Budget + Cash Flow + Working Capital
الملخص المفتاحي
لا تقيس نجاح خفض المصاريف من قائمة الدخل فقط.
راقب تأثيره على النقد ورأس المال العامل.
سؤال شائع
هل خفض المصروف يحسن التدفق النقدي فورًا؟
ليس دائمًا.
التأثير يعتمد على توقيت الدفع وطبيعة المصروف وشروط الموردين.
دور ERP في التحكم بالمصاريف والميزانية
الإجابة السريعة
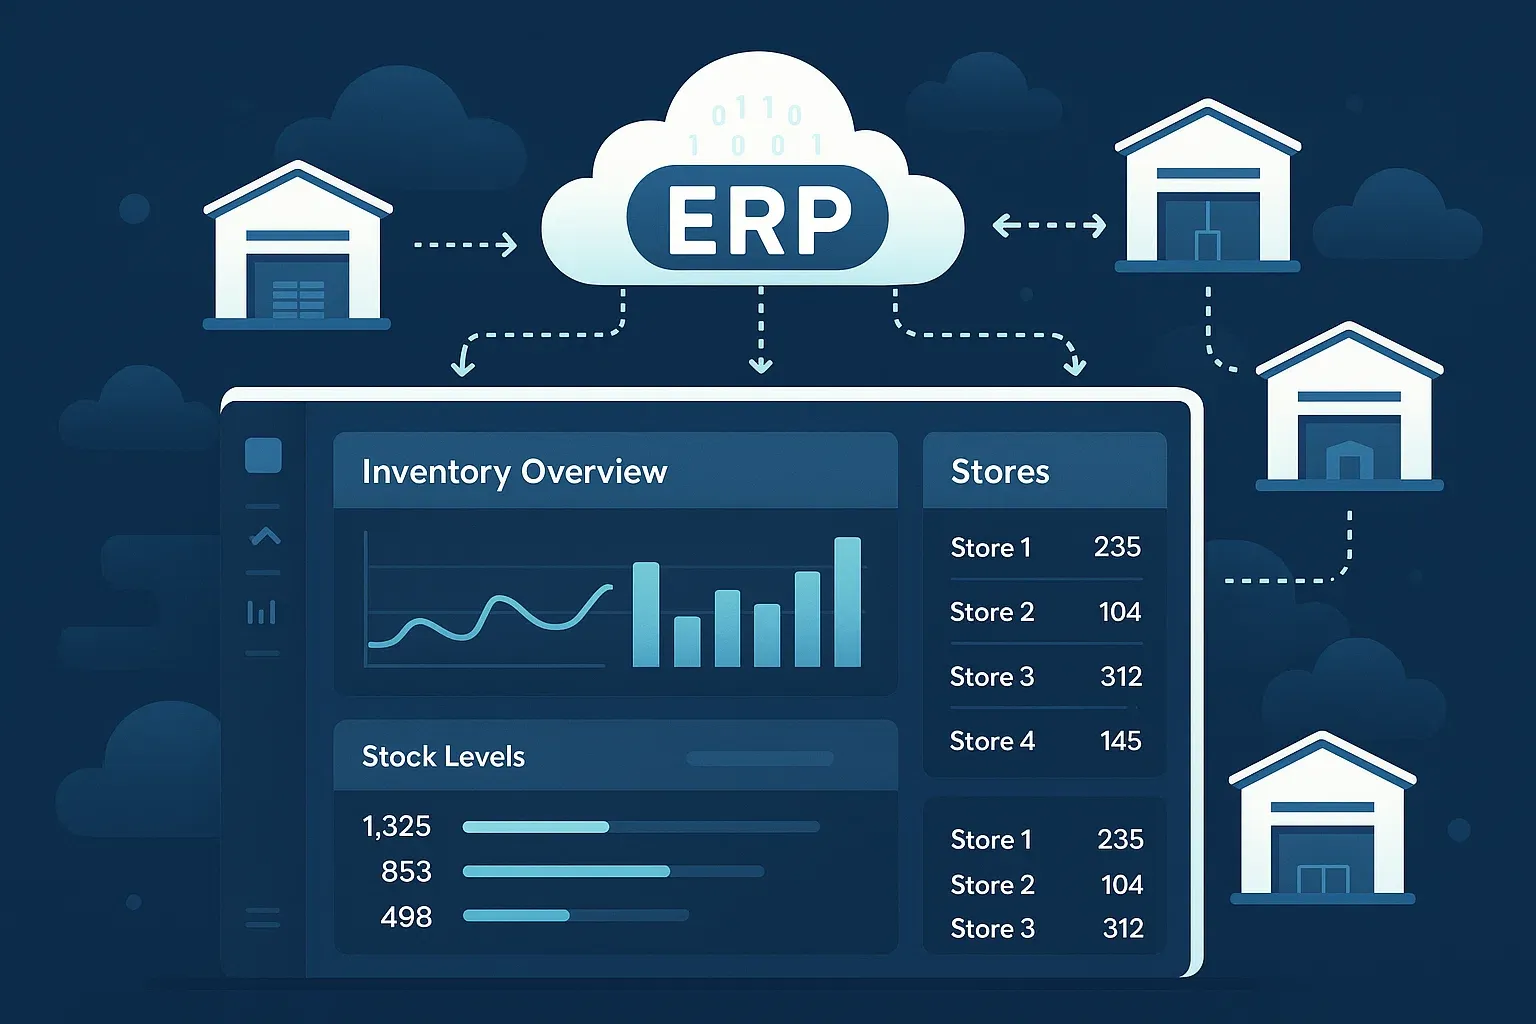
يساعد ERP على ربط الميزانية بالمشتريات والمصروفات والمخزون والمبيعات والحسابات، مما يسمح للإدارة برؤية الالتزامات والنتائج ضمن دورة واحدة.
المشكلة في الأنظمة المنفصلة
قد يكون لديك:
Excel للميزانية
برنامج محاسبة
نظام مخزون
برنامج مبيعات
ملفات للمشتريات
ثم تحاول الإدارة دمج النتائج يدويًا.
هذا يزيد احتمالات:
التكرار.
التأخير.
اختلاف الأرقام.
المصروفات غير المخططة.
ضعف الرقابة.
دورة ERP المثالية
طلب شراء
↓
موافقة
↓
ميزانية
↓
أمر شراء
↓
استلام
↓
فاتورة
↓
قيد محاسبي
↓
تقرير فعلي مقابل الميزانية
مراكز التكلفة
استخدم Cost Centers مثل:
المبيعات.
التسويق.
الموارد البشرية.
الإنتاج.
اللوجستيات.
الإدارة.
الفروع.
ثم اربط المصروف بالمركز المسؤول.
Raito ERP
عند استخدام Raito ERP ضمن دورة مالية وتشغيلية متكاملة، يمكن ربط العمليات التي تؤثر في المصروفات مع المحاسبة والتقارير.
وتظهر قيمة هذا التكامل عندما تنتقل الشركة من متابعة المصروف بعد حدوثه إلى مراقبة الالتزامات والعمليات التي تنتجه.
يمكن استخدام إدارة الحسابات لمتابعة القيود والحسابات، وربطها بالتقارير المالية.
كما يمكن استخدام التقارير الإدارية ولوحات مؤشرات الأداء لتحليل النتائج بدل الاعتماد على ملفات منفصلة.
روابط داخلية مقترحة
برنامج ERP: الصفحة الرئيسية لـRaito ERP.
إدارة الحسابات: صفحة نظام إدارة الحسابات.
إدارة المخزون: صفحة نظام إدارة المخزون.
إدارة المبيعات: صفحة نظام إدارة المبيعات.
لوحات مؤشرات الأداء: صفحة لوحات التحكم والتقارير.
التقارير الإدارية: المحتوى المتعلق بالتقارير وتحليل البيانات.
توصية عملية
لا تطبق ERP بهدف "إلغاء Excel" فقط.
طبقه بهدف إنشاء دورة بيانات موحدة:
عملية → تكلفة → حساب → ميزانية → KPI → قرار
الملخص المفتاحي
ERP لا يخفض التكلفة تلقائيًا.
لكنه يمكن أن يجعل التكلفة مرئية وقابلة للرقابة والتحليل.
سؤال شائع
هل ERP وحده يكفي لتقليل المصاريف؟
لا.
النظام أداة.
النتيجة تعتمد على تصميم العمليات والسياسات والانضباط الإداري وجودة البيانات.
دور CRM وBI في تحسين القرارات المالية
الإجابة السريعة
CRM يربط التكلفة بالعميل والفرصة، بينما BI يربط البيانات المالية والتشغيلية لاكتشاف الاتجاهات والانحرافات ومصادر الربحية.
ERP + CRM + BI
النظام | الدور |
|---|---|
ERP | العمليات والمالية |
CRM | العملاء والمبيعات |
BI | التحليل واتخاذ القرار |
مثال
شركة تنفق ميزانية تسويقية كبيرة.
ERP يعرف المصروف.
CRM يعرف العملاء والفرص.
BI يستطيع ربط:
الحملة → العملاء → المبيعات → الهامش → تكلفة الاكتساب
وهنا يصبح القرار أكثر دقة.
مؤشرات مفيدة
تكلفة اكتساب العميل.
قيمة العميل.
هامش العميل.
معدل التحويل.
تكلفة القناة.
عائد الحملة.
المبيعات لكل مندوب.
الربحية حسب المنتج.
توصية عملية
لا تبنِ لوحة BI تعرض عشرات المؤشرات.
اختر المؤشرات التي يمكن أن تؤدي إلى قرار.
الملخص المفتاحي
البيانات لا تخفض المصاريف.
القرار المبني على البيانات هو الذي يغير طريقة الإنفاق.
سؤال شائع
ما الفرق بين التقرير ولوحة BI؟
التقرير يعرض المعلومات.
لوحة BI تضيف التحليل، المقارنة، الاتجاهات، والتفاعل مع البيانات.
مؤشرات الأداء لقياس خفض المصاريف
الإجابة السريعة
يجب قياس خفض المصاريف مع تأثيره على الإيرادات والجودة والإنتاجية والسيولة، وليس باستخدام نسبة الخفض وحدها.
جدول KPI
KPI | طريقة القياس | الهدف |
|---|---|---|
نسبة المصاريف إلى الإيرادات | المصاريف ÷ الإيرادات | مراقبة هيكل التكلفة |
انحراف الميزانية | الفعلي − الميزانية | كشف الانحراف |
نسبة التوفير | التوفير ÷ خط الأساس | قياس الخفض |
تكلفة الوحدة | التكلفة ÷ الوحدات | كفاءة التشغيل |
تكلفة الطلب | التكلفة ÷ عدد الطلبات | كفاءة التوزيع |
تكلفة اكتساب العميل | التسويق والمبيعات ÷ العملاء المكتسبين | كفاءة النمو |
دوران المخزون | تكلفة المبيعات ÷ متوسط المخزون | كفاءة المخزون |
المخزون الراكد | قيمة الراكد ÷ إجمالي المخزون | تقليل رأس المال المجمد |
هامش الربح | الربح ÷ الإيرادات | جودة الإيرادات |
التدفق النقدي التشغيلي | النقد من التشغيل | السيولة |
KPI مهم جدًا
Cost-to-Revenue Ratio
يجب تفسيره حسب طبيعة الصناعة.
انخفاضه قد يكون جيدًا.
لكن إذا جاء نتيجة خفض الاستثمار الضروري، فقد يحتاج إلى تفسير مختلف.
توصية عملية
أنشئ Dashboard شهرية تحتوي على 8–12 مؤشرًا رئيسيًا بدل عشرات المؤشرات غير المستخدمة.
الملخص المفتاحي
المؤشر الجيد لا يصف الماضي فقط.
بل يساعد الإدارة على اتخاذ إجراء.
سؤال شائع
هل نسبة خفض المصاريف هي أهم KPI؟
لا.
يجب ربطها بالربحية والجودة والإيرادات والسيولة.
الأخطاء الشائعة عند محاولة خفض التكاليف
الإجابة السريعة
أكثر الأخطاء شيوعًا هي الخفض العشوائي، تجاهل محركات التكلفة، التركيز على المصروفات الصغيرة، وتأجيل الإنفاق الضروري.
الخطأ الأول: خفض جميع الإدارات بنسبة واحدة
هذا يسمى Across-the-Board Cuts.
قد يكون بسيطًا إداريًا.
لكنه لا يميز بين المصروف عالي القيمة والمصروف منخفض القيمة.
الخطأ الثاني: التركيز على أكبر فاتورة فقط
قد تكون هناك عملية صغيرة تسبب تكلفة متكررة كبيرة.
الخطأ الثالث: تجاهل الإيرادات
إذا أدى خفض التكلفة إلى انخفاض المبيعات، فقد لا يتحسن الربح.
الخطأ الرابع: تجاهل الجودة
خفض تكلفة المواد قد يؤدي إلى ارتفاع المرتجعات.
الخطأ الخامس: تأجيل الصيانة
قد يتحول المصروف المخطط إلى عطل أكبر.
الخطأ السادس: تقليل المخزون عشوائيًا
قد يؤدي إلى نفاد المنتجات.
الخطأ السابع: عدم وجود مالك للمصروف
كل تكلفة رئيسية يجب أن يكون لها Owner.
الخطأ الثامن: الاعتماد على أرقام قديمة
قرارات التكلفة تحتاج بيانات محدثة.
الخطأ التاسع: عدم قياس النتائج بعد التنفيذ
أي مبادرة خفض يجب أن يكون لها:
Baseline → Target → Owner → Deadline → KPI
توصية عملية
لا توافق على أي مبادرة خفض تكلفة دون تحديد أثرها المتوقع على الإيرادات والجودة والسيولة.
الملخص المفتاحي
خفض التكلفة بدون إدارة الأثر الجانبي قد يحول مشكلة مالية إلى مشكلة تشغيلية.
سؤال شائع
ما أخطر نوع من خفض المصاريف؟
الخفض الذي يزيل قدرة ضرورية للشركة على تحقيق الإيرادات أو الحفاظ على الجودة.
حقائق وخرافات حول خفض المصاريف
الإجابة السريعة
خفض المصروفات ليس هدفًا مستقلًا. الهدف هو تحسين اقتصاديات الشركة وتحقيق قيمة أكبر من الموارد المستخدمة.
Myth vs Reality
الخرافة | الحقيقة |
|---|---|
كل خفض للمصاريف جيد | يعتمد على الأثر |
تقليل الموظفين هو أسرع حل | قد تكون المشكلة في العمليات |
أرخص مورد هو الأفضل | التكلفة الكلية أهم |
تقليل المخزون يحسن السيولة دائمًا | قد يؤدي إلى فقد المبيعات |
تقليل التسويق يخفض التكلفة | قد يخفض الإيرادات |
ERP يخفض التكلفة تلقائيًا | النظام يحتاج عمليات صحيحة |
الميزانية السنوية تكفي | التوقعات تحتاج مراجعة |
الانحراف السيئ يعني فشل الإدارة | يجب معرفة سببه |
المصروف المرتفع سيئ | قد ينتج قيمة عالية |
Excel يكفي دائمًا | يعتمد على الحجم والتعقيد |
توصية عملية
قيّم كل خفض باستخدام معادلة:
التوفير الصافي = خفض التكلفة − تكلفة الآثار الجانبية
الملخص المفتاحي
المعيار الصحيح هو صافي القيمة الاقتصادية، وليس انخفاض المصروف وحده.
سؤال شائع
هل يجب أن يكون هدف الميزانية خفض المصاريف كل سنة؟
ليس بالضرورة.
قد يكون الهدف الصحيح تحسين الربحية أو زيادة الكفاءة أو تمويل النمو.
شجرة القرار لتحديد المصروفات التي يمكن خفضها
الإجابة السريعة
قبل خفض أي مصروف، حدد علاقته بالإيرادات والجودة والعمليات والمخاطر، ثم قرر هل يجب إلغاؤه أو تحسينه أو الإبقاء عليه.
شجرة القرار
هل المصروف ضروري لاستمرار النشاط؟
↓
لا → هل ينتج قيمة واضحة؟
→ لا → إلغاء أو تقليل.
→ نعم → تحسين طريقة التنفيذ.
↓
نعم → هل يمكن الحصول على القيمة بتكلفة أقل؟
→ نعم → إعادة تصميم أو تفاوض.
→ لا → الإبقاء مع الرقابة.
↓
هل المصروف مرتبط بالإيرادات؟
→ نعم → راقب العائد.
↓
هل الخفض يؤثر في الجودة أو المخاطر؟
→ نعم → اختبر البديل قبل التنفيذ.
↓
هل يوجد KPI لقياس النتيجة؟
→ لا → أنشئ KPI قبل تنفيذ القرار.
توصية عملية
لا تعتمد على قرار خفض مصروف مهم من شخص واحد.
استخدم مراجعة مشتركة بين:
Finance + Operations + Procurement + Department Owner
الملخص المفتاحي
القرار الصحيح ليس:
Cut / Don't Cut
بل:
Eliminate / Optimize / Automate / Renegotiate / Keep
سؤال شائع
متى يجب عدم خفض المصروف؟
عندما يكون الخفض سيؤدي إلى تكلفة أكبر أو خطر أكبر أو فقد إيرادات.
خطة عملية لتحسين الميزانية خلال 90 يومًا
الإجابة السريعة
يمكن تقسيم برنامج تحسين المصاريف إلى ثلاث مراحل: تشخيص، تنفيذ، ثم تثبيت النتائج داخل العمليات والميزانية.
الأيام 1–30: التشخيص
نفذ:
جمع البيانات.
تصنيف المصروفات.
تحليل الاتجاهات.
تحليل الموردين.
تحليل المخزون.
تحليل العقود.
تحليل الاشتراكات.
تحديد أكبر الانحرافات.
الأيام 31–60: التنفيذ
ابدأ بـ:
إلغاء الهدر.
إعادة التفاوض.
ضبط المشتريات.
تحسين المخزون.
أتمتة الأعمال المتكررة.
ضبط الموافقات.
تحسين شروط الدفع والتحصيل.
الأيام 61–90: التثبيت
حوّل المبادرات إلى نظام مستمر:
Budget Owners.
Cost Centers.
KPIs.
Dashboards.
مراجعة شهرية.
Forecast.
سياسات موافقة.
مراجعة الموردين.
خطة 90 يومًا
الفترة | الهدف | المخرجات |
|---|---|---|
1–30 | التشخيص | Cost Baseline |
31–60 | التنفيذ | Savings Actions |
61–90 | التثبيت | Control System |
مثال
إذا اكتشفت الشركة مصروفات متكررة غير ضرورية، لا يكفي إلغاؤها.
يجب منع عودتها.
وهذا يعني تعديل:
السياسة + الصلاحية + النظام + المتابعة
توصية عملية
اجعل كل مبادرة خفض لها:
مالك + مبلغ مستهدف + تاريخ + KPI + حالة تنفيذ
الملخص المفتاحي
التوفير الحقيقي هو الذي يستمر بعد انتهاء مشروع خفض المصاريف.
سؤال شائع
متى تظهر نتائج خفض المصاريف؟
يعتمد ذلك على نوع المصروف.
بعض الإجراءات تظهر سريعًا، بينما يحتاج تحسين العمليات والمخزون إلى وقت أطول.
قائمة التحقق لمراجعة المصاريف
الإجابة السريعة
استخدم Checklist شهرية للتأكد من أن الميزانية والمصروفات الفعلية والانحرافات والمبادرات التصحيحية تخضع للمراجعة المنتظمة.
Checklist
البند | تحقق |
|---|---|
تحديث المصروفات الفعلية | ☐ |
مقارنة الميزانية بالفعلي | ☐ |
تحليل الانحرافات الجوهرية | ☐ |
مراجعة المشتريات | ☐ |
مراجعة الموردين | ☐ |
مراجعة المخزون | ☐ |
مراجعة الاشتراكات | ☐ |
مراجعة العقود | ☐ |
مراجعة تكلفة العمالة | ☐ |
مراجعة تكلفة التشغيل | ☐ |
مراجعة التدفق النقدي | ☐ |
تحديث Forecast | ☐ |
متابعة مبادرات التوفير | ☐ |
قياس أثر الخفض | ☐ |
مراجعة المخاطر | ☐ |
توصية عملية
حوّل هذه القائمة إلى Workflow شهري داخل النظام المالي أو ERP.
الملخص المفتاحي
الرقابة المنتظمة أفضل من حملة خفض مصاريف مفاجئة.
سؤال شائع
من يجب أن يراجع المصاريف؟
Finance يقود التحليل المالي، لكن مالك المصروف التشغيلي يجب أن يكون مشاركًا في تفسير السبب واتخاذ الإجراء.
أفضل الممارسات لإدارة المصروفات
الإجابة السريعة
أفضل نظام لإدارة المصاريف يجمع بين البيانات الدقيقة، الموازنة، الصلاحيات، تحليل الانحرافات، ومساءلة أصحاب التكلفة.
أفضل الممارسات
1. استخدم Cost Centers
اربط كل مصروف بالجهة المسؤولة.
2. ضع Spending Limits
حدد صلاحيات الإنفاق حسب الإدارة والمبلغ.
3. اربط المشتريات بالميزانية
لا تجعل أمر الشراء منفصلًا عن التخطيط المالي.
4. راقب Budget vs Actual
بصورة دورية.
5. استخدم Forecast
لا تنتظر نهاية السنة.
6. راقب محركات التكلفة
لا تكتفِ بالحسابات المحاسبية.
7. اربط التكلفة بالإيراد
خصوصًا في المبيعات والخدمات.
8. راقب المخزون
لأنه يؤثر في السيولة والتكلفة.
9. استخدم BI
لتحليل الاتجاهات والانحرافات.
10. وثّق القرارات
كل خفض رئيسي يجب أن يكون قابلًا للقياس.
إطار الإدارة المالية
يمكن تلخيص المنظومة في:
Plan
↓
Budget
↓
Spend
↓
Compare
↓
Analyze
↓
Correct
↓
Forecast
↓
Repeat
توصية عملية
اجعل الميزانية جزءًا من الإدارة اليومية، وليس ملفًا يراجعه المدير المالي مرة واحدة سنويًا.
الملخص المفتاحي
الإدارة الجيدة للمصاريف ليست مشروعًا مؤقتًا.
إنها نظام تشغيل مالي مستمر.
سؤال شائع
ما أهم عنصر لاستدامة خفض المصاريف؟
المساءلة.
يجب أن يعرف كل مسؤول تكلفة ما يملكه، وما هو مستهدف منه، وكيف يتم قياسه.
الأسئلة الشائعة
ما أول خطوة لتقليل مصاريف الشركة؟
ابدأ بتحليل المصروفات الفعلية حسب الحساب والإدارة والمورد ومركز التكلفة، ثم حدد أكبر مصادر الهدر والانحراف.
هل يجب خفض جميع المصروفات؟
لا.
بعض المصروفات ضرورية للنمو والجودة والامتثال واستمرار التشغيل.
كيف أعرف أن المصروف زائد؟
قارن تكلفة المصروف بالقيمة التي ينتجها، ثم ادرس إمكانية الحصول على القيمة نفسها بتكلفة أقل.
كيف أحسن الميزانية؟
اربط الميزانية بمحركات النشاط، ثم قارن الفعلي بالمتوقع بصورة دورية وحدّث التوقعات عند تغير الافتراضات.
ما أهم KPI لمراقبة المصاريف؟
لا يوجد مؤشر واحد مناسب لكل الشركات.
من أهم المؤشرات: نسبة المصروفات إلى الإيرادات، انحراف الميزانية، تكلفة الوحدة، دوران المخزون، والهامش.
هل يمكن تقليل المصاريف دون خفض عدد الموظفين؟
نعم.
يمكن تحسين العمليات، إزالة الأعمال المكررة، أتمتة المهام، تحسين الإنتاجية، وإعادة توزيع الموارد.
هل تقليل المخزون دائمًا فكرة جيدة؟
لا.
يجب موازنة تكلفة التخزين مع مخاطر نفاد المخزون وفقد المبيعات.
كيف أقلل تكاليف المشتريات؟
راجع الأسعار والكميات وشروط الدفع والشحن والجودة وأداء الموردين والتكلفة الكلية للشراء.
ما الفرق بين خفض التكلفة وتحسين التكلفة؟
خفض التكلفة يركز على تقليل الإنفاق.
تحسين التكلفة يركز على تحقيق القيمة نفسها أو قيمة أكبر باستخدام موارد أقل.
هل ERP يساعد في خفض المصاريف؟
ERP لا يخفض المصروف تلقائيًا، لكنه يساعد على ربط العمليات المالية والتشغيلية وتحسين الرقابة والشفافية.
هل CRM له علاقة بالمصاريف؟
نعم.
يمكن أن يساعد CRM في تحليل تكلفة اكتساب العملاء وربحية العملاء والقنوات والفرص البيعية.
هل BI ضروري لإدارة الميزانية؟
ليس ضروريًا لكل شركة، لكنه يصبح أكثر قيمة عندما تتعدد الفروع والمنتجات والعملاء ومصادر البيانات.
هل يمكن إدارة الميزانية باستخدام Excel؟
نعم.
لكن مع زيادة حجم العمليات، تصبح إدارة الإصدارات والمطابقة والتحديث اليدوي أكثر تعقيدًا.
كيف أقيس نجاح خطة خفض المصاريف؟
قارن النتائج بخط الأساس، ثم راقب التوفير الفعلي وتأثيره على الإيرادات والجودة والإنتاجية والسيولة.
ما الخطأ الأكبر عند خفض المصاريف؟
خفض المصروف دون معرفة تأثيره على قدرة الشركة على تحقيق الإيرادات أو الحفاظ على الجودة والتشغيل.
ملخص المقال
تقليل المصاريف لا يعني قطع الإنفاق بشكل عشوائي.
الهدف الحقيقي هو تحسين اقتصاديات الشركة.
ابدأ بتحليل المصروفات الفعلية.
ثم حدد محركات التكلفة.
بعد ذلك راجع المشتريات والموردين والمخزون والعمليات والعمالة والاشتراكات والعقود.
استخدم تحليل Budget vs Actual لمعرفة الانحرافات.
لكن لا تتوقف عند معرفة الفرق.
ابحث عن السبب.
قد يكون السبب في السعر.
وقد يكون في الكمية.
وقد يكون في حجم النشاط.
وقد يكون في الكفاءة.
وقد يكون في توقيت المصروف.
بعد ذلك، اربط كل مبادرة خفض بمسؤول وهدف وKPI.
ولا تقيس نجاح الخفض بنسبة التوفير فقط.
راقب أيضًا الإيرادات والجودة والإنتاجية والسيولة.
في الشركات التي تستخدم ERP، يمكن تحويل إدارة المصروفات من عملية مراجعة يدوية إلى دورة متكاملة تربط الميزانية بالمشتريات والمخزون والمبيعات والحسابات.
أما CRM وBI فيساعدان على فهم العلاقة بين الإنفاق والعملاء والإيرادات والربحية.
والقاعدة الأهم هي:
لا تسأل فقط أين يمكن أن ننفق أقل؟
اسأل:
أين يمكن أن نحصل على قيمة أكبر من نفس الموارد؟
الخاتمة الإستشارية
إذا كانت الشركة تواجه ضغطًا على الربحية، فلا تبدأ بخفض المصاريف عشوائيًا.
ابدأ بتحديد أين تذهب الأموال ولماذا.
ثم صنّف المصروفات إلى:
ضرورية، قابلة للتحسين، قابلة للأتمتة، قابلة للتفاوض، وغير ذات قيمة واضحة.
بعد ذلك اربط كل بند بالعملية التي تنتجه.
فالمشكلة قد لا تكون في قيمة المصروف.
قد تكون في طريقة العمل التي تولده.
المشتريات قد تكون مرتفعة بسبب ضعف التخطيط.
المخزون قد يكون مرتفعًا بسبب توقعات غير دقيقة.
العمالة قد تكون مكلفة بسبب إعادة العمل.
التسويق قد يكون مكلفًا بسبب ضعف قياس القنوات.
والتقارير قد تكون مكلفة بسبب تعدد الأنظمة والملفات.
لذلك فإن أفضل خطة لتحسين الميزانية تجمع بين:
Cost Control + Process Improvement + Data Visibility + Accountability
ولا يجب أن يكون الهدف هو الوصول إلى أقل مصروف ممكن.
الهدف هو الوصول إلى أفضل تكلفة ممكنة مقابل القيمة التي تحصل عليها الشركة.
وعندما تصبح الميزانية مرتبطة بالعمليات، وتصبح المصروفات قابلة للتتبع، وتظهر الانحرافات مبكرًا، وتعرف الإدارة سبب كل تغير جوهري، تتحول الميزانية من وثيقة مالية إلى أداة فعلية لإدارة الشركة.






29,009 مشاهدة

28,602 مشاهدة

28,529 مشاهدة

28,494 مشاهدة

28,315 مشاهدة
