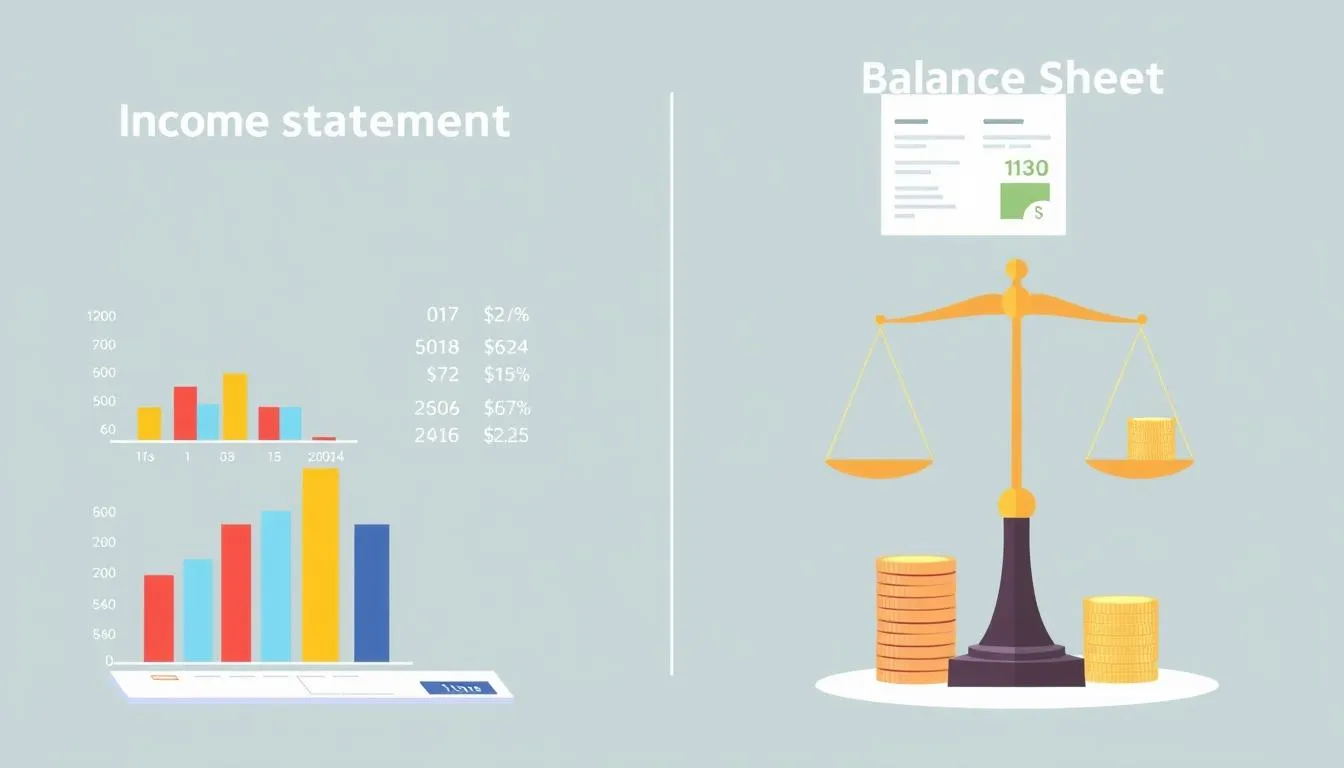
الفرق بين قائمة الدخل والمركز المالي للشركات
قد تحقق شركتك أرباحًا جيدة، ومع ذلك تعاني من نقص السيولة.
وقد تمتلك أصولًا كثيرة، لكن هذا لا يعني أنك حققت أرباحًا خلال العام.
هنا يظهر الفرق الجوهري بين قائمة الدخل وقائمة المركز المالي.
قائمة الدخل تجيب عن سؤال: هل الشركة ربحت أم خسرت خلال فترة معينة؟
أما قائمة المركز المالي فتجيب عن سؤال مختلف: ماذا تملك الشركة؟ وماذا عليها؟ وما صافي حقوق أصحابها في تاريخ محدد؟
فهم الفرق بين القائمتين ليس مهمة المحاسب فقط.
هو أساس مهم لصاحب الشركة والمدير المالي والمدير التنفيذي عند تقييم الربحية والسيولة والديون والاستثمار والتوسع.
الإجابة السريعة: ما الفرق بين قائمة الدخل والمركز المالي؟
قائمة الدخل تقيس الأداء المالي خلال فترة زمنية من خلال الإيرادات والمصروفات للوصول إلى صافي الربح أو الخسارة.
أما قائمة المركز المالي فتوضح الوضع المالي في تاريخ محدد من خلال الأصول والالتزامات وحقوق الملكية.
ببساطة: قائمة الدخل تشرح ما حدث خلال الفترة، والمركز المالي يوضح أين تقف الشركة في نهاية التاريخ المحدد.
جدول المحتويات
ما هي قائمة الدخل؟
ما هي قائمة المركز المالي؟
الفرق بين قائمة الدخل والمركز المالي
الفرق في طريقة إعداد كل قائمة
كيف ترتبط القائمتان ببعضهما؟
مثال عملي على شركة توزيع
هل الربح يعني أن الشركة لديها سيولة؟
كيف تستخدم الإدارة القائمتين في اتخاذ القرار؟
دور ERP في إعداد القوائم المالية
أخطاء شائعة في قراءة القوائم المالية
قائمة مراجعة قبل الاعتماد على القوائم
الفرق بين القوائم المالية والتقارير الإدارية
أفضل الممارسات
الأسئلة الشائعة
الخلاصة
ما هي قائمة الدخل؟
الإجابة السريعة: قائمة الدخل تقرير مالي يقيس نتيجة أعمال الشركة خلال فترة محددة، ويعرض الإيرادات والمصروفات للوصول إلى صافي الربح أو الخسارة.
قائمة الدخل تُعرف أيضًا بقائمة الأرباح والخسائر.
وهي مرتبطة بفترة زمنية، مثل شهر أو ربع سنة أو سنة مالية.
لذلك لا تسأل قائمة الدخل عن وضع الشركة في يوم واحد.
بل تسأل: ماذا حققت الشركة خلال الفترة؟
ماذا تعرض قائمة الدخل؟
تختلف التفاصيل حسب طبيعة النشاط والسياسات المحاسبية، لكن الهيكل العام يشمل عناصر مثل:
العنصر | ماذا يوضح؟ |
|---|---|
الإيرادات | قيمة الإيرادات المحققة خلال الفترة |
تكلفة المبيعات | التكلفة المرتبطة بالمبيعات |
مجمل الربح | الإيرادات بعد خصم تكلفة المبيعات |
المصروفات التشغيلية | مصروفات البيع والإدارة والتشغيل |
الإيرادات والمصروفات الأخرى | البنود غير المرتبطة مباشرة بالنشاط الرئيسي |
صافي الربح أو الخسارة | النتيجة النهائية للفترة |
المهم هنا أن الربح ليس مجرد إجمالي المبيعات.
قد ترتفع المبيعات، بينما ينخفض صافي الربح بسبب ارتفاع تكلفة المبيعات أو المصروفات.
مثال عملي من شركة توزيع
افترض أن شركة توزيع باعت منتجات خلال سنة بقيمة 10 ملايين جنيه.
بلغت تكلفة المنتجات المباعة 7 ملايين جنيه.
وكانت المصروفات التشغيلية مليونين جنيه.
في صورة مبسطة:
الإيرادات = 10 ملايين
تكلفة المبيعات = 7 ملايين
مجمل الربح = 3 ملايين
المصروفات التشغيلية = مليوني جنيه
صافي الربح = مليون جنيه
لكن هذه النتيجة لا تخبرك وحدها كم يوجد في البنك.
وهنا تحتاج إلى قائمة المركز المالي، إضافة إلى قائمة التدفقات النقدية.
التوصية العملية: لا تستخدم قائمة الدخل وحدها للحكم على الوضع المالي للشركة.
المفتاح: قائمة الدخل تقيس الأداء، وليست كشفًا مباشرًا عن السيولة.
سؤال شائع: هل زيادة المبيعات تعني زيادة الأرباح؟
ليس بالضرورة. يجب النظر إلى تكلفة المبيعات والمصروفات وهوامش الربحية.
ما هي قائمة المركز المالي؟
الإجابة السريعة: قائمة المركز المالي تعرض أصول الشركة والتزاماتها وحقوق الملكية في تاريخ محدد.
تُعرف أيضًا بالميزانية العمومية.
لكن التعبير الأدق إداريًا هو قائمة المركز المالي لأنها تعرض المركز المالي في لحظة محددة.
إذا كانت قائمة الدخل تسجل أحداث فترة، فإن المركز المالي يشبه صورة للشركة في تاريخ معين.
ما هي مكونات قائمة المركز المالي؟
تقوم القائمة على ثلاثة مكونات رئيسية:
المكون | أمثلة |
|---|---|
الأصول | النقدية، البنوك، العملاء، المخزون، الأصول الثابتة |
الالتزامات | الموردون، القروض، المصروفات المستحقة، الالتزامات الأخرى |
حقوق الملكية | رأس المال، الأرباح المحتجزة، وحقوق الملاك الأخرى |
وتستند العلاقة الأساسية إلى المعادلة:
الأصول = الالتزامات + حقوق الملكية
إذا كانت الشركة تمتلك أصولًا بقيمة 20 مليونًا، ولديها التزامات بقيمة 12 مليونًا، فإن حقوق الملكية تساوي 8 ملايين في الصورة المبسطة.
ماذا يخبرك المركز المالي؟
يمكنك من خلاله تحليل أسئلة مثل:
كم تمتلك الشركة من أصول؟
كم عليها من التزامات؟
كم قيمة النقدية؟
كم قيمة المخزون؟
كم مستحق على العملاء؟
كم مستحق للموردين؟
ما حجم الديون؟
كيف يتم تمويل أصول الشركة؟
لكن يجب الانتباه إلى نقطة مهمة.
المركز المالي لا يخبرك وحده بمقدار الربح المحقق خلال الفترة.
التوصية العملية: اقرأ المركز المالي مع قائمة الدخل، وليس منفصلًا عنها.
المفتاح: المركز المالي يوضح الوضع في تاريخ، وليس أداء فترة كاملة.
سؤال شائع: هل المركز المالي يوضح السيولة؟
يساعد في تحليل السيولة من خلال الأصول والالتزامات، لكنه لا يغني عن قائمة التدفقات النقدية.
الفرق بين قائمة الدخل والمركز المالي
الإجابة السريعة: الاختلاف الأساسي هو أن قائمة الدخل مرتبطة بفترة، بينما المركز المالي مرتبط بتاريخ محدد.
وجه المقارنة | قائمة الدخل | قائمة المركز المالي |
|---|---|---|
الهدف | قياس الأداء | قياس الوضع المالي |
الفترة | خلال فترة زمنية | في تاريخ محدد |
العناصر الأساسية | الإيرادات والمصروفات | الأصول والالتزامات وحقوق الملكية |
النتيجة الأساسية | ربح أو خسارة | مركز مالي |
الاستخدام | تحليل الأداء والربحية | تحليل السيولة والملاءة والتمويل |
السؤال الرئيسي | كم ربحت الشركة؟ | ماذا تملك وماذا عليها؟ |
طبيعة البيانات | تدفقات خلال الفترة | أرصدة في تاريخ معين |
الفرق في السؤال الذي تجيب عنه كل قائمة
يمكن اختصار الموضوع بهذه الطريقة:
قائمة الدخل:
ماذا حدث خلال الفترة؟
قائمة المركز المالي:
أين تقف الشركة في نهاية الفترة؟
هذه الطريقة مفيدة جدًا عند شرح القوائم المالية لغير المتخصصين.
مثال سريع
شركة باعت خلال العام بقيمة 5 ملايين.
هذا الرقم يظهر ضمن قائمة الدخل كإيرادات، وفق المعالجة المحاسبية المناسبة.
لكن إذا كان جزء كبير من المبيعات آجلًا، فقد تظهر قيمته كذمم مدينة ضمن الأصول في قائمة المركز المالي.
وهنا تظهر نقطة مهمة:
الربح المحاسبي والسيولة النقدية ليسا الشيء نفسه.
التوصية العملية: عند تحليل أي نتيجة مالية، اسأل عن الأداء والوضع والسيولة بشكل منفصل.
المفتاح: لا توجد قائمة واحدة تكفي لاتخاذ كل القرارات المالية.
سؤال شائع: أيهما أهم؟
لا توجد إجابة صحيحة تقول إن واحدة أهم دائمًا. كل قائمة تجيب عن سؤال مختلف.
كيف ترتبط قائمة الدخل بقائمة المركز المالي؟
الإجابة السريعة: نتيجة قائمة الدخل تؤثر في حقوق الملكية داخل قائمة المركز المالي، بينما العديد من العمليات التي تظهر في قائمة الدخل يكون لها أثر مقابل على حسابات المركز المالي.
العلاقة بين القائمتين هي ما يجعل قراءة إحداهما دون الأخرى ناقصة.
مثال: بيع آجل
لنفترض أن شركة باعت بضاعة للعميل على الحساب.
العملية تؤثر في أكثر من جانب:
تزيد الإيرادات وفق الاعتراف المحاسبي المناسب.
تظهر تكلفة مرتبطة بالمبيعات.
قد تزيد الذمم المدينة.
يتأثر المخزون عند خروج البضاعة.
يتأثر الربح.
ينعكس أثر الربح على حقوق الملكية وفق المعالجة المحاسبية.
إذا دفع العميل لاحقًا، تتحول قيمة الذمم إلى نقدية أو رصيد بنكي.
لكن تحصيل العميل لا يعني تسجيل الإيراد مرة أخرى.
وهذه نقطة مهمة جدًا في فهم العلاقة بين العمليات والقوائم.
مثال عملي: لماذا قد تكون الشركة رابحة وتعاني من السيولة؟
تخيل شركة توزيع حققت مبيعات قوية خلال الربع الأخير.
لكن 70% من المبيعات كانت آجلة.
قد تعرض قائمة الدخل ربحًا جيدًا.
في الوقت نفسه، قد يظهر المركز المالي ارتفاعًا كبيرًا في حساب العملاء.
الشركة هنا لديها ربح محاسبي، لكنها تنتظر تحصيل جزء كبير من أموالها.
إذا كانت عليها التزامات للموردين ورواتب ومصروفات مستحقة، فقد تواجه ضغطًا نقديًا.
Business Tip
عند تقييم أداء شركة توزيع، لا تكتفِ بسؤال:
كم حققنا من المبيعات؟
اسأل أيضًا:
كم ربحنا؟ وكم حصلنا؟ وكم لنا عند العملاء؟ وكم علينا للموردين؟
هذه الأسئلة تربط قائمة الدخل بالمركز المالي والتدفقات النقدية.
كيف تستخدم الإدارة القائمتين في اتخاذ القرار؟
الإجابة السريعة: تستخدم قائمة الدخل لتقييم الأداء والربحية، وتستخدم قائمة المركز المالي لتحليل الموارد والالتزامات والتمويل.
قرارات تعتمد أكثر على قائمة الدخل
يمكن استخدامها في تحليل:
ربحية المنتجات.
هامش الربح.
نمو الإيرادات.
تكلفة المبيعات.
المصروفات التشغيلية.
ربحية الفروع.
تطور الربح بين الفترات.
قرارات تعتمد أكثر على المركز المالي
يمكن استخدامها في تحليل:
حجم الديون.
أرصدة العملاء.
أرصدة الموردين.
المخزون.
النقدية والبنوك.
الأصول الثابتة.
حقوق الملكية.
هيكل التمويل.
جدول القرار المالي
القرار | التقرير الأكثر ارتباطًا |
|---|---|
هل الربحية تتحسن؟ | قائمة الدخل |
هل المصروفات ترتفع؟ | قائمة الدخل |
هل العملاء مدينون للشركة؟ | المركز المالي |
هل الالتزامات ترتفع؟ | المركز المالي |
هل المخزون يتضخم؟ | المركز المالي |
هل المبيعات مربحة؟ | قائمة الدخل |
هل الشركة قادرة على الوفاء بالتزاماتها؟ | المركز المالي + التدفقات النقدية |
هل النشاط يولد نقدًا؟ | التدفقات النقدية مع القوائم الأخرى |
التوصية العملية: اجعل التحليل المالي مبنيًا على مجموعة تقارير مترابطة، وليس تقريرًا واحدًا.
المفتاح: القرار الإداري الجيد ينتقل من الربحية إلى السيولة ثم إلى المخاطر.
سؤال شائع: هل يمكن اتخاذ قرار توسع اعتمادًا على قائمة الدخل فقط؟
لا. يجب تحليل السيولة والالتزامات والتمويل والتدفقات النقدية أيضًا.
ما الفرق بين الربح والسيولة؟
الإجابة السريعة: الربح يقيس نتيجة النشاط المحاسبية، بينما السيولة تتعلق بقدرة الشركة على توفير النقد للوفاء بالتزاماتها.
قد تسجل الشركة إيرادًا قبل تحصيل النقد.
وقد تسدد التزامات نقدية لا تظهر كمصروف جديد في قائمة الدخل بنفس الطريقة.
لذلك لا يصح استخدام صافي الربح كبديل عن الرصيد النقدي.
مثال من مصنع
مصنع أنتج وباع منتجات بقيمة كبيرة خلال شهر.
جزء كبير من المبيعات تم بالأجل.
في الوقت نفسه، اشترى مواد خام نقدًا وسدد رواتب ومصاريف تشغيل.
قد تكون قائمة الدخل إيجابية.
لكن رصيد النقدية قد يكون تحت ضغط.
هنا يجب على المدير المالي قراءة القوائم الثلاث معًا:
قائمة الدخل.
قائمة المركز المالي.
قائمة التدفقات النقدية.
كيف تساعد مؤشرات KPI في قراءة القوائم؟
لا يكفي استخراج الأرقام.
يجب تحويلها إلى مؤشرات تساعد الإدارة على اتخاذ قرار.
المؤشر | ماذا يقيس؟ | مصدر التحليل |
|---|---|---|
هامش مجمل الربح | كفاءة الربحية قبل المصروفات التشغيلية | قائمة الدخل |
هامش صافي الربح | صافي الربحية | قائمة الدخل |
نسبة السيولة | قدرة الشركة على تغطية الالتزامات قصيرة الأجل | المركز المالي |
نسبة المديونية | الاعتماد على الالتزامات في التمويل | المركز المالي |
دوران المخزون | كفاءة إدارة المخزون | المركز المالي + التشغيل |
أيام تحصيل العملاء | سرعة تحويل المبيعات الآجلة إلى نقد | المركز المالي + المبيعات |
أيام سداد الموردين | مدة الاحتفاظ بالنقد قبل السداد | المركز المالي |
نمو الإيرادات | اتجاه النشاط | قائمة الدخل |
قائمة الدخل والمركز المالي داخل ERP
الإجابة السريعة: نظام ERP المتكامل يربط العمليات التشغيلية بالبيانات المحاسبية، مما يسمح بإنتاج القوائم من سجلات مترابطة بدل إعادة تجميع البيانات يدويًا.
المشكلة تبدأ عندما تعمل المبيعات والمخزون والمشتريات والحسابات في جزر منفصلة.
في هذه الحالة قد يضطر المحاسب إلى إعادة إدخال البيانات.
وهذا يرفع مخاطر الاختلاف بين التقارير.
كيف يعمل التكامل؟
في بيئة ERP متكاملة، يمكن أن تبدأ الدورة من:
بيع → فاتورة → مخزون → قيد محاسبي → حساب العميل → التقارير المالية
أو:
شراء → فاتورة مورد → مخزون → حساب المورد → القيد المحاسبي → القوائم المالية
وهذا يجعل البيانات التشغيلية مرتبطة بالبيانات المالية.
توفر أنظمة ERP الحديثة أيضًا إمكانية الوصول إلى تفاصيل التقرير، بدل التعامل مع الرقم النهائي فقط.
وهذه نقطة مهمة للمراجعة.
إذا ظهر رقم غير متوقع في قائمة الدخل، يجب أن تستطيع الإدارة الوصول إلى الحسابات والحركات التي كوّنته.
أين يأتي Raito ERP؟
عندما تكون الشركة بحاجة إلى ربط المبيعات والمخزون والحسابات والتقارير داخل قاعدة بيانات مالية مترابطة، يمكن استخدام Raito ERP كمثال على هذا النوع من التكامل.
نظام Raito لإدارة الحسابات يربط المبيعات والمخزون بالإدارة المالية، ويوفر تقارير مالية ديناميكية وإمكانية تتبع العمليات داخل النظام.
كما يعرض النظام وظائف مثل مراكز التكلفة والتسوية البنكية وسجل التدقيق والتقارير المالية.
التوصية العملية: قبل اختيار ERP، اختبر رحلة عملية كاملة، وليس شاشة التقرير فقط.
ابدأ من الفاتورة، ثم الترحيل، ثم الحساب، ثم التقرير النهائي.
المفتاح: جودة القائمة المالية تعتمد على جودة البيانات والقيود التي بُنيت عليها.
سؤال شائع: هل ERP يلغي دور المحاسب؟
لا. النظام يؤتمت التسجيل والتجميع والتقارير، بينما يظل الحكم المحاسبي والمراجعة والرقابة مسؤولية بشرية.
لماذا قد تختلف قائمة الدخل عن توقعات الإدارة؟
الإجابة السريعة: الاختلاف قد ينتج عن توقيت الاعتراف بالإيرادات والمصروفات، أو التصنيف، أو القيود، أو التسويات، أو أخطاء البيانات.
ومن الأخطاء الشائعة:
تسجيل مصروف في فترة غير صحيحة.
عدم تسجيل مصروفات مستحقة.
وجود فواتير لم تُرحل.
أخطاء في تكلفة المخزون.
تصنيف مصروف تشغيلي بطريقة غير مناسبة.
عدم إجراء التسويات المطلوبة.
تكرار بعض القيود.
استخدام بيانات تشغيلية غير مكتملة.
Warning
لا تحاول تعديل قائمة الدخل يدويًا للوصول إلى رقم "متوقع".
ابحث عن سبب الفرق داخل الحسابات والعمليات التي أنتجت الرقم.
لماذا قد يبدو المركز المالي قويًا رغم وجود مشاكل؟
قد تمتلك الشركة أصولًا كبيرة، لكن جزءًا كبيرًا منها قد يكون:
مخزونًا بطيء الحركة.
أرصدة عملاء صعبة التحصيل.
أصولًا ثابتة لا تولد عائدًا مناسبًا.
أرصدة تحتاج إلى تقييم ومراجعة.
لذلك لا يكفي أن تقول الإدارة:
"لدينا أصول كثيرة."
السؤال الأفضل:
ما جودة هذه الأصول؟ وهل يمكن تحويلها إلى قيمة أو نقد عند الحاجة؟
الفرق بين القوائم المالية والتقارير الإدارية
القوائم المالية لها هدف محاسبي ومالي واضح.
أما التقارير الإدارية فتُبنى غالبًا لخدمة قرارات الإدارة.
يمكن لتقرير إداري أن يجمع بين بيانات المبيعات والمخزون والعملاء والتكاليف والربحية.
وهنا يظهر دور BI – ذكاء الأعمال.
بدل عرض صافي الربح فقط، يمكن للإدارة تحليل:
الربحية حسب المنتج.
الربحية حسب الفرع.
المبيعات حسب المنطقة.
أداء العملاء.
تكلفة التشغيل.
حركة المخزون.
اتجاهات الإيرادات.
مؤشرات التحصيل.
القوائم المالية تخبرك ماذا حدث ماليًا.
أما BI فيساعدك على فهم أين حدث ولماذا وما القرار التالي.
Myth vs Reality
الاعتقاد | الحقيقة |
|---|---|
الربح يعني أن الشركة لديها نقدية | الربح والسيولة مفهومان مختلفان |
المركز المالي يوضح أرباح السنة | الربح يظهر في قائمة الدخل |
زيادة الأصول تعني تحسن الشركة دائمًا | يجب تحليل جودة الأصول وتمويلها |
المبيعات هي الربح | الربح يتأثر بالتكلفة والمصروفات |
قائمة الدخل تكفي للمدير | القرارات المالية تحتاج عدة تقارير |
ERP يعني أتمتة كل شيء | جودة النتائج تعتمد على الإعداد والبيانات والرقابة |
الرصيد البنكي يساوي الربح | الرصيد النقدي لا يساوي صافي الربح |
أخطاء شائعة يجب على الإدارة تجنبها
1. الخلط بين الإيرادات والتحصيل
الفاتورة ليست بالضرورة نقدية محصلة.
2. الحكم على الشركة من المبيعات فقط
المبيعات المرتفعة قد تأتي بهامش ربح ضعيف.
3. تجاهل المخزون
المخزون يؤثر في المركز المالي وفي تحليل تكلفة المبيعات والربحية.
4. تجاهل العملاء
ارتفاع الذمم المدينة قد يعني أن جزءًا من الربح لم يتحول إلى نقدية.
5. تجاهل الموردين
ارتفاع الالتزامات قد يوفر سيولة مؤقتة، لكنه يزيد الالتزامات المستقبلية.
6. مقارنة فترات غير متشابهة
يجب مقارنة فترات متجانسة قدر الإمكان، مع فهم أي تغيرات موسمية.
7. الاعتماد على Excel كمصدر وحيد
الجداول قد تكون مفيدة للتحليل، لكنها تصبح خطرة عندما تتحول إلى مصدر وحيد للبيانات المالية.
Checklist قبل اعتماد القوائم المالية
نقطة المراجعة | تم؟ |
|---|---|
مراجعة الإيرادات | ☐ |
مراجعة تكلفة المبيعات | ☐ |
مراجعة المصروفات | ☐ |
مراجعة العملاء | ☐ |
مراجعة الموردين | ☐ |
مراجعة المخزون | ☐ |
مراجعة البنوك والنقدية | ☐ |
مراجعة الأصول الثابتة | ☐ |
مراجعة الالتزامات | ☐ |
مراجعة حقوق الملكية | ☐ |
إجراء التسويات المطلوبة | ☐ |
مقارنة الفترة بالفترات السابقة | ☐ |
مراجعة الحسابات غير المعتادة | ☐ |
أفضل طريقة لقراءة القوائم المالية كصاحب شركة
استخدم هذا التسلسل:
الخطوة 1: ابدأ بقائمة الدخل.
اسأل: هل الإيرادات تنمو؟ وهل الربح يتحسن؟
الخطوة 2: انتقل إلى المركز المالي.
اسأل: أين توجد الأموال؟ وكم علينا؟ وكم لنا؟
الخطوة 3: راجع العملاء والمخزون.
اسأل: هل الأصول المتداولة تتحول إلى نقد بكفاءة؟
الخطوة 4: راجع الالتزامات.
اسأل: ما الذي يجب سداده ومتى؟
الخطوة 5: راجع التدفقات النقدية.
اسأل: هل النشاط يولد النقد فعليًا؟
الخطوة 6: استخدم BI وKPIs.
اسأل: ما السبب وراء التغير، وأين يجب أن أتدخل؟
شجرة قرار سريعة
هل تريد معرفة الربحية؟
↓ نعم
ابدأ بقائمة الدخل.
↓ ثم
هل تريد معرفة ما تملكه الشركة وما عليها؟
↓ نعم
راجع المركز المالي.
↓ ثم
هل تريد معرفة حركة النقد؟
↓ نعم
راجع قائمة التدفقات النقدية.
↓ ثم
هل تريد معرفة سبب التغير؟
↓ نعم
استخدم الحسابات التفصيلية وتقارير ERP وBI.
الأسئلة الشائعة
هل قائمة الدخل هي نفسها قائمة الأرباح والخسائر؟
نعم، يُستخدم مصطلح قائمة الأرباح والخسائر للإشارة إلى قائمة الدخل في الاستخدام المحاسبي الشائع.
هل المركز المالي هو الميزانية العمومية؟
نعم، يُستخدم المصطلحان للإشارة إلى القائمة التي تعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
أي قائمة توضح صافي الربح؟
قائمة الدخل هي القائمة الأساسية التي تعرض نتيجة الأعمال من ربح أو خسارة خلال الفترة.
أي قائمة توضح أصول الشركة؟
قائمة المركز المالي تعرض الأصول والالتزامات وحقوق الملكية في التاريخ المحدد للقائمة.
هل يمكن أن تكون الشركة رابحة ولا تملك سيولة كافية؟
نعم. قد تكون هناك مبيعات آجلة أو التزامات نقدية أو أسباب أخرى تجعل الربح لا يساوي النقد المتاح.
هل العملاء يظهرون في قائمة الدخل؟
رصيد العملاء يظهر عادة ضمن أصول المركز المالي، بينما إيرادات المبيعات المرتبطة بهم تظهر ضمن قائمة الدخل وفق المعالجة المحاسبية المناسبة.
هل المخزون يظهر في قائمة الدخل أم المركز المالي؟
المخزون كرصيد يظهر في المركز المالي، بينما تكلفة المخزون المرتبطة بالمبيعات تؤثر في قائمة الدخل وفق المعالجة المحاسبية.
هل القائمتان مرتبطتان؟
نعم. نتيجة الأعمال تؤثر في حقوق الملكية، والعمليات التي تنتج الإيرادات والمصروفات تؤثر أيضًا في حسابات المركز المالي.
هل ERP يمكنه إعداد القوائم المالية تلقائيًا؟
يمكن لنظام ERP المحاسبي إعداد التقارير اعتمادًا على القيود والبيانات المسجلة فيه، لكن دقة النتائج تعتمد على صحة الإعدادات والبيانات والمراجعة المحاسبية.
ما الفرق بين قائمة الدخل وقائمة التدفقات النقدية؟
قائمة الدخل تقيس الأداء والربح أو الخسارة، بينما قائمة التدفقات النقدية تركز على حركة النقد وتصنفها بحسب طبيعة النشاط.
الخلاصة
الفرق بين قائمة الدخل والمركز المالي يمكن اختصاره في سؤالين:
قائمة الدخل: ماذا حققت الشركة خلال الفترة؟
قائمة المركز المالي: ماذا تملك الشركة وماذا عليها في تاريخ محدد؟
لكن الإدارة المالية الجيدة لا تتوقف عند هذا الفرق.
القيمة الحقيقية تظهر عند ربط القائمتين بالتدفقات النقدية، والعملاء، والمخزون، والموردين، والمبيعات، والتكاليف.
إذا كنت صاحب شركة أو مديرًا ماليًا، فلا تسأل فقط عن صافي الربح.
اسأل أيضًا عن مصدر الربح، وجودة الأصول، حجم الالتزامات، سرعة التحصيل، حركة المخزون، والسيولة المتاحة.
وعند استخدام ERP، يجب أن تستطيع الانتقال من الرقم النهائي إلى العملية التي أنتجته.
هذه هي النقلة من قراءة الأرقام إلى إدارة الشركة بالأرقام.
الخطوة العملية التالية: قبل اعتماد أي تقرير مالي، اختبر العلاقة بين قائمة الدخل والمركز المالي والتدفقات النقدية، ثم اربط كل رقم مهم بالحسابات والعمليات التي أنتجته.

29 September, 2026

17 August, 2026

17 August, 2026

17 August, 2026

17 August, 2026

29,009 views

28,603 views

28,529 views

28,495 views

28,315 views
